Costo de capital y TREMA: cómo elegir la tasa de descuento
Qué es la TREMA, cómo se obtiene a partir del costo de capital o de la inflación más un premio al riesgo y por qué conviene probar el VPN con varias tasas.
Todos los métodos de evaluación (VPN, VAE, relación B/C) dependen de una tasa de descuento. Si la eliges mal, el análisis más cuidadoso llega a una conclusión equivocada. En ingeniería económica esa tasa se conoce como TREMA, la tasa de rendimiento mínima atractiva: el rendimiento mínimo que exiges a una inversión para aceptarla. Esta guía muestra dos formas habituales de definirla y por qué hay que probar varias.
Qué debe reflejar la TREMA
- El costo del dinero: lo que cuesta financiar el proyecto, con deuda o con recursos propios.
- El costo de oportunidad: lo que ganarías con la mejor alternativa disponible.
- El riesgo: un proyecto más incierto debe exigir un rendimiento mayor.
- La inflación: si los flujos son nominales, la tasa debe incluirla (consulta la guía de inflación y tasa real).
Método 1: costo promedio ponderado de capital
Si un proyecto se financia con una mezcla de capital propio y deuda, la tasa mínima razonable es el promedio ponderado de ambos costos, descontando el ahorro fiscal de los intereses cuando aplica:
CPPC = wc · kc + wd · kd · (1 − T)
donde wc y wd son los pesos del capital propio y de la deuda, kc y kd sus costos y T la tasa de impuestos.
Método 2: inflación más premio al riesgo
Una forma práctica, sobre todo para inversionistas individuales, es sumar a la inflación esperada un «premio» por el riesgo del proyecto. Para respetar la relación de Fisher se combinan multiplicando:
TREMA = (1 + inflación)(1 + premio al riesgo) − 1
El VPN cambia con la tasa: prueba un rango
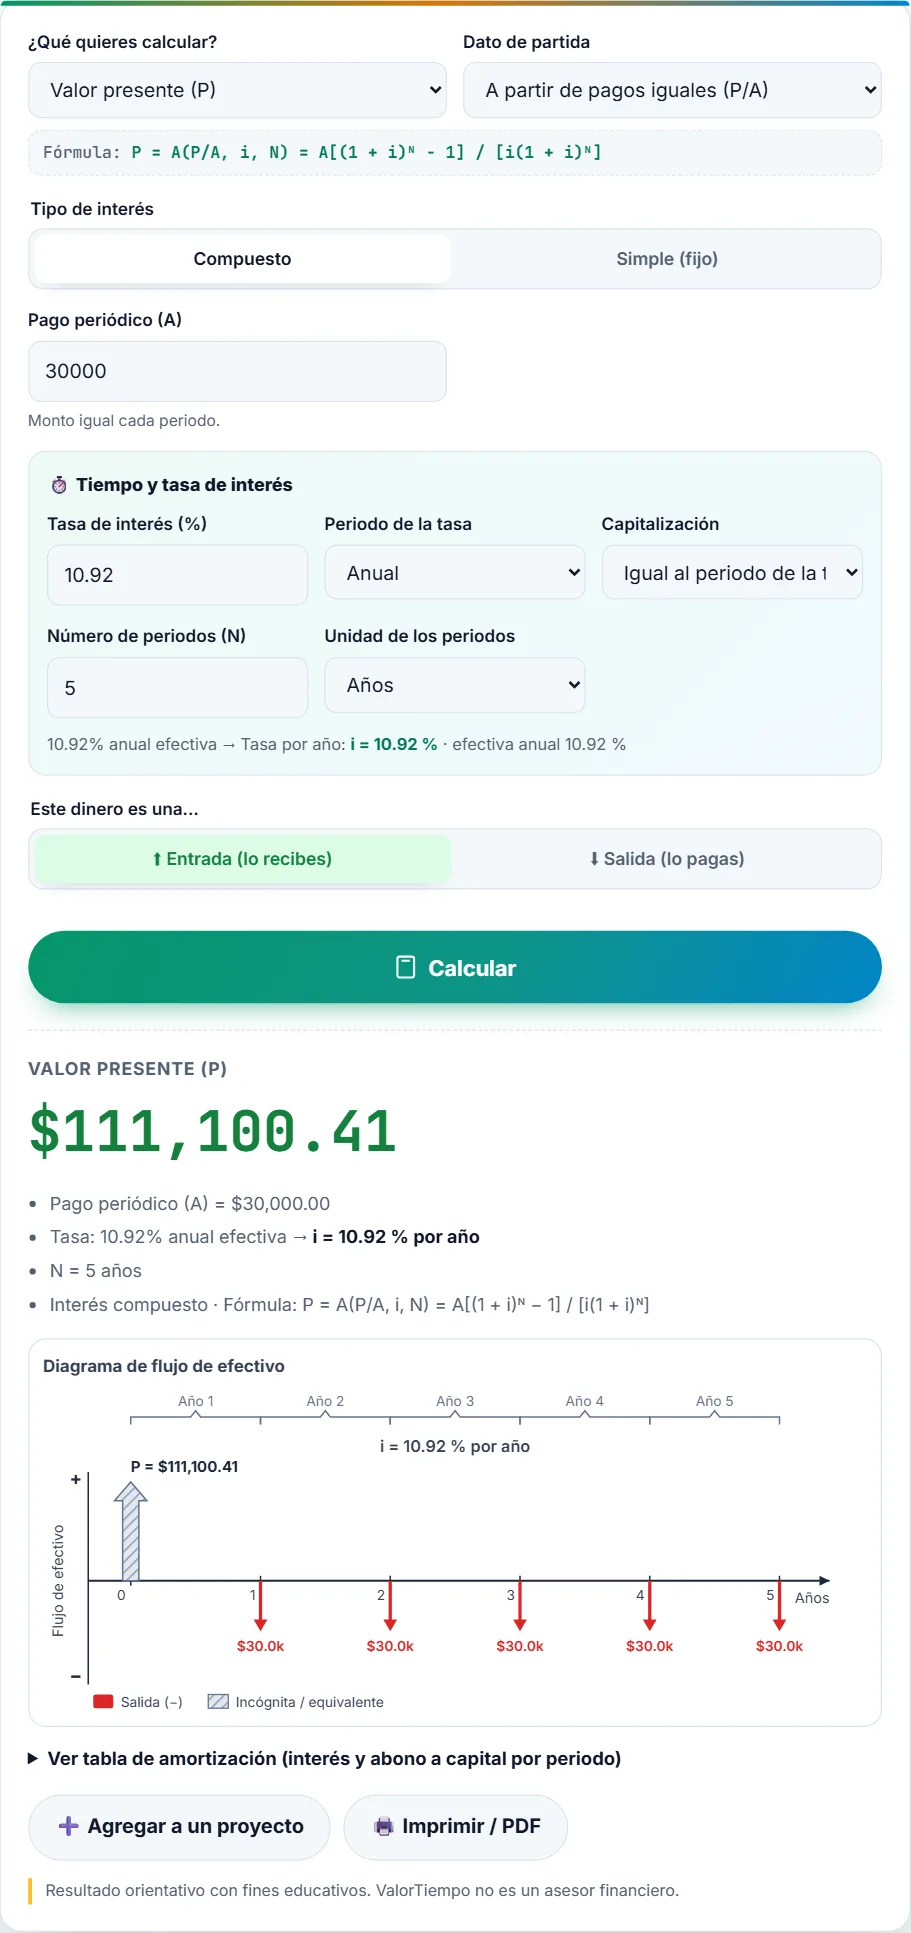
Como ninguna TREMA es exacta, conviene calcular el VPN con varias tasas. Para el proyecto A (inversión de $100,000 y cinco ingresos de $30,000):
| Tasa de descuento | VPN | Decisión |
|---|---|---|
| 8 % | $19,781.30 | Aceptar |
| 10.24 % | $13,029.76 | Aceptar |
| 10.92 % | $11,100.41 | Aceptar |
| 12 % | $8,143.29 | Aceptar |
| 15 % | $564.65 | Casi indiferente |
| 20 % | −$10,281.64 | Rechazar |
La conclusión «aceptar» es estable entre 8 % y 12 %, y solo cambia cuando la tasa se acerca a la TIR (15.24 %). Eso da confianza: el proyecto no depende de un número exacto. Un proyecto cuyo VPN cambia de signo con una variación pequeña de la tasa es mucho más frágil.
Buenas prácticas
- Usa la misma TREMA para comparar todas las alternativas de un mismo nivel de riesgo.
- Asigna una TREMA mayor a proyectos más riesgosos en lugar de una única tasa para todo.
- Documenta de dónde sale: costo del crédito, rendimiento alternativo, política interna.
- Revisa la tasa cuando cambien las condiciones del mercado.
Contenido educativo. Los porcentajes son ilustrativos y no constituyen asesoría financiera ni de inversión.
Pruébalo: en Proyectos de la calculadora cambia la tasa del proyecto y observa cómo se mueven el VPN y la TIR; así ves qué tan sensible es tu decisión.
Define tu tasa mínima
Un costo promedio ponderado, una TREMA con inflación y una pregunta sobre riesgo. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Un proyecto se financia 50 % con capital propio (16 %) y 50 % con deuda (10 %), con impuestos de 30 %. ¿Cuál es el CPPC?
CPPC = 0.50 × 16 % + 0.50 × 10 % × 0.70 = 8 % + 3.5 % = 11.5 %.
Ejercicio 2. Con inflación esperada de 3.5 % y un premio al riesgo de 5 %, ¿cuál es la TREMA?
TREMA = 1.035 × 1.05 − 1 = 8.675 %.
Ejercicio 3. ¿Por qué un proyecto más riesgoso debe usar una TREMA más alta?
Porque la incertidumbre exige una compensación: si el rendimiento esperado no supera con holgura al de alternativas más seguras, el riesgo adicional no vale la pena.
Preguntas sobre la TREMA
¿Existe una TREMA «correcta»?
No: es una decisión de quien invierte. Lo recomendable es justificarla (costo del dinero, alternativas, riesgo) y revisar cómo cambia la decisión con tasas cercanas.
¿La TREMA incluye la inflación?
Si tus flujos están en pesos corrientes, sí. Si están en pesos constantes, usa una TREMA real, sin inflación.
¿Qué pasa si no tengo deuda?
Entonces el costo de capital es el rendimiento que exiges a tu propio dinero, es decir, lo que ganarías con la mejor alternativa de riesgo comparable.