Proyectos con riesgo: VPN esperado, escenarios y probabilidades
Cómo evaluar un proyecto cuando el flujo es incierto: escenarios con probabilidad, VPN esperado, desviación estándar y el valor de obtener más información.
Un VPN calculado con una sola estimación de ventas esconde una pregunta importante: ¿qué tan probable es que el proyecto pierda dinero? El análisis de sensibilidad muestra hasta dónde aguanta cada variable; el análisis con probabilidades va un paso más allá: asigna a cada escenario una probabilidad y resume el riesgo en dos números, el VPN esperado y su desviación estándar.
Escenarios con probabilidad
Medir la dispersión
Dos proyectos con el mismo VPN esperado pueden tener riesgos muy distintos. La desviación estándar mide qué tanto se alejan los resultados del promedio:
σ = √( Σ pk · VPNk2 − E[VPN]2 ) = $234,532.11
Una desviación 14 veces mayor que el VPN esperado indica un proyecto muy arriesgado para su rendimiento. Una empresa con poco margen para absorber pérdidas podría rechazarlo aunque E[VPN] sea positivo; otra con varios proyectos que se compensan entre sí podría aceptarlo.
Un atajo útil: cuando el flujo es el mismo cada año y solo cambia su nivel, el VPN esperado se obtiene también con el flujo esperado: 0.25(120,000) + 0.50(215,000) + 0.25(290,000) = $210,000, y −800,000 + 210,000 × 3.8887 = $16,620.18.
¿Cuánto vale saber más antes de invertir?
Si la cervecería supiera de antemano qué escenario ocurrirá, no invertiría en el pesimista (VPN de 0 en lugar de −$333,359.90) e invertiría en los otros dos. Su VPN esperado con información perfecta sería 0.50(36,063.52) + 0.25(327,713.58) = $99,960.15. La diferencia con $16,620.18 es el valor esperado de la información perfecta:
VEIP = 99,960.15 − 16,620.18 = $83,339.97
Es el máximo que tendría sentido pagar por eliminar la incertidumbre. Un estudio de mercado o una prueba piloto con un distribuidor nunca da información perfecta, así que valen menos; pero si cuestan, por ejemplo, $25,000 y reducen mucho la probabilidad de equivocarse, probablemente convenga hacerlos antes de comprar los tanques.
Límites de este enfoque
- Las probabilidades son estimaciones. Conviene justificarlas con datos (ventas de productos parecidos, pedidos firmados) y probar qué pasa si cambian.
- Tres escenarios simplifican mucho. Con más variables inciertas se usan árboles de decisión o simulación de Monte Carlo.
- No mezcles el riesgo dos veces: si ya subiste la TREMA para compensar el riesgo, no castigues además los flujos con escenarios pesimistas exagerados.
Ejemplo hipotético con fines educativos; no constituye asesoría financiera ni de inversión.
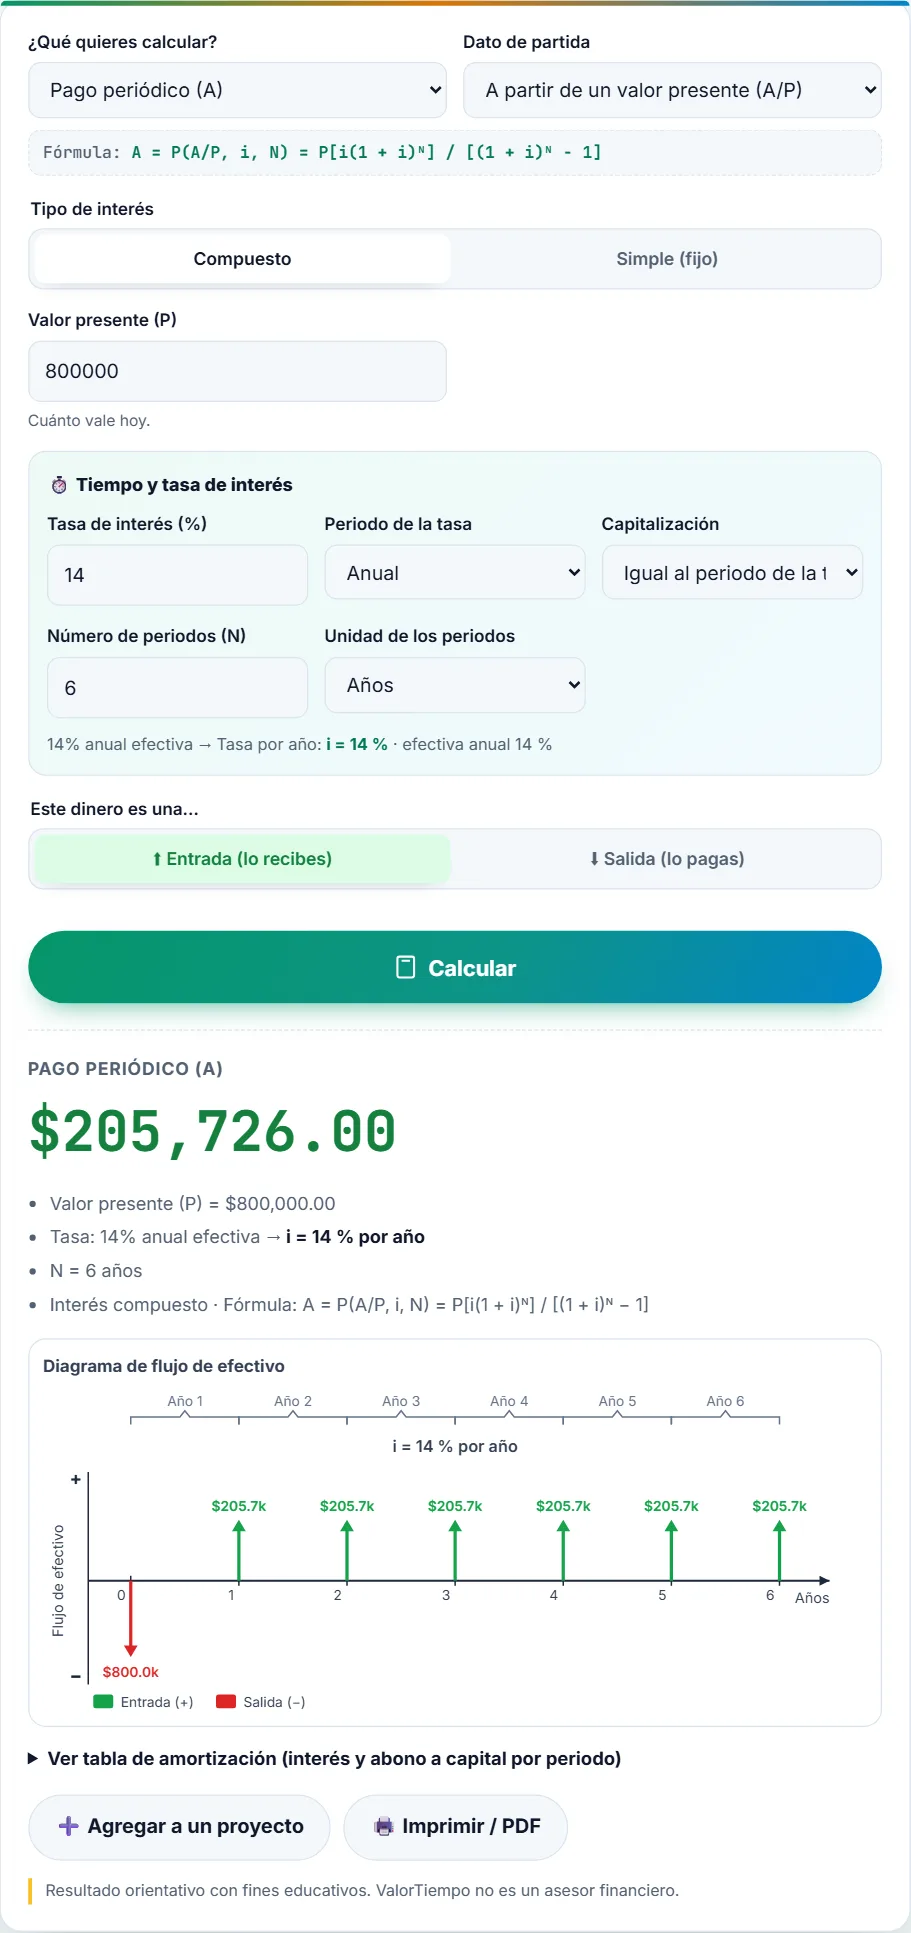
Pruébalo: el flujo anual que deja el VPN en cero es un «Pago periódico (A)» a partir de P = $800,000 con 14 % y 6 años: $205,726.00. El escenario pesimista queda muy por debajo y el base apenas por encima.
Evalúa un proyecto con riesgo
Tres escenarios con probabilidad: VPN esperado, desviación estándar y valor de la información. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Una inversión de $250,000 dura 5 años con TREMA de 12 %. Su flujo anual puede ser $50,000 (30 %), $80,000 (50 %) o $110,000 (20 %). Calcula el VPN de cada escenario y el VPN esperado.
VPN = −250,000 + flujo × 3.6048: −$69,761.19, $38,382.10 y $146,525.38. E[VPN] = $27,567.77.
Ejercicio 2. ¿Cuál es la desviación estándar del VPN en el ejercicio anterior y qué probabilidad hay de perder dinero?
σ = $75,700.30. La probabilidad de VPN negativo es la del escenario pesimista: 30 %.
Ejercicio 3. ¿Cuánto valdría, como máximo, un estudio que dijera con certeza qué escenario ocurrirá?
Con información perfecta no se invertiría en el pesimista: se evita una pérdida de $69,761.19 con probabilidad 0.3. VEIP = 0.3 × 69,761.19 = $20,928.36.
Preguntas sobre riesgo en proyectos
¿De dónde salen las probabilidades?
De datos históricos de proyectos parecidos, del juicio de quien conoce el mercado o de estudios previos. Como son estimaciones, conviene probar qué pasa si cambian.
¿Basta con que el VPN esperado sea positivo?
Es la condición básica, pero no la única. Si la desviación estándar es muy grande o una pérdida pondría en riesgo a la empresa, puede ser razonable rechazar el proyecto o buscar cómo reducir el riesgo.
¿En qué se diferencia del análisis de sensibilidad?
La sensibilidad mueve una variable a la vez sin decir qué tan probable es cada valor. El enfoque con probabilidades asigna una probabilidad a cada escenario y resume el riesgo en el VPN esperado y su dispersión.