Punto de equilibrio operativo: costos fijos, variables y recuperación de capital
Cuánto hay que vender para no perder: punto de equilibrio contable y económico (con recuperación de capital), margen de seguridad y apalancamiento.
Antes de abrir un negocio o comprar una máquina conviene saber cuánto hay que vender para no perder. Ese volumen es el punto de equilibrio. La versión que se enseña en contabilidad solo cubre los costos de operación; la versión de ingeniería económica agrega algo que suele olvidarse: recuperar la inversión con el rendimiento mínimo que se le exige (la TREMA).
Costos fijos, variables y margen de contribución
- Costos fijos (CF): no cambian con el volumen en un rango normal de operación: renta, sueldos base, vigilancia, seguros, la parte fija de la luz.
- Costo variable unitario (cv): lo que cuesta producir una unidad más: materia prima, empaque, energía de proceso, comisiones.
- Margen de contribución unitario: precio menos costo variable, p − cv. Es lo que cada unidad aporta para cubrir los fijos.
Q* contable = CF / (p − cv) Q* económico = (CF + RC) / (p − cv)
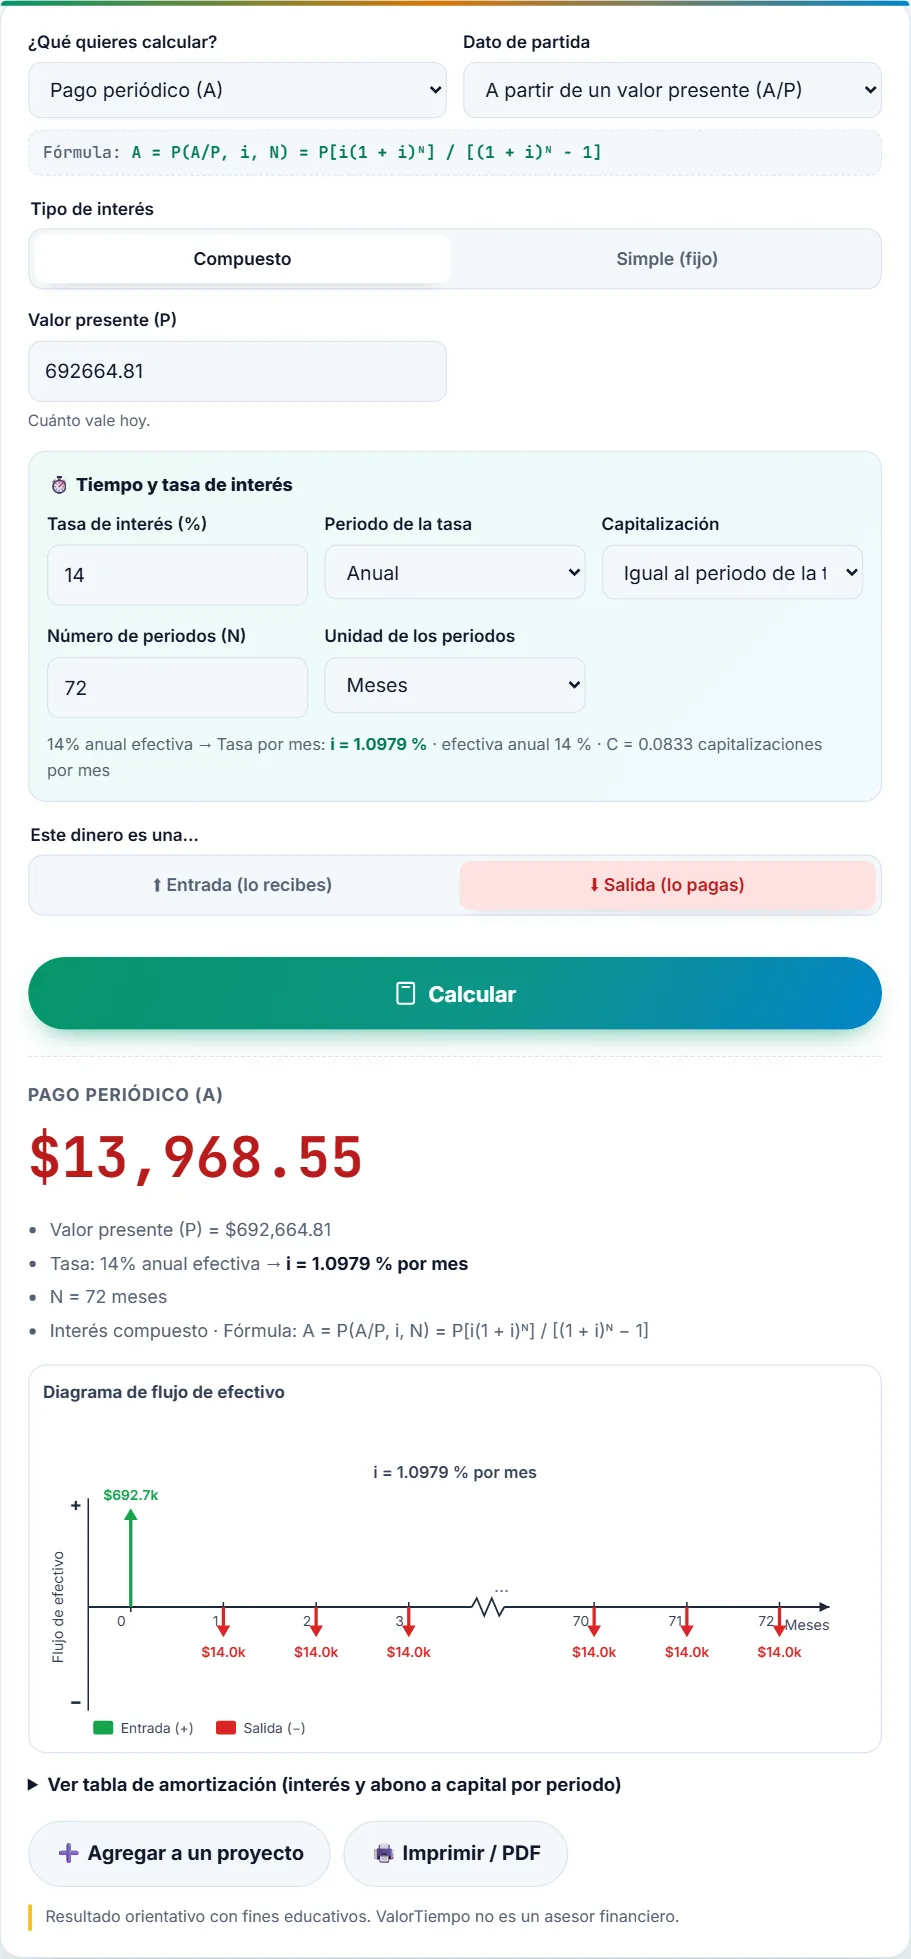
RC es la recuperación de capital por periodo: la inversión, menos el valor presente del rescate, repartida en pagos iguales con la TREMA (ver VAE).
Margen de seguridad y resultado esperado
Si la fábrica espera vender 3,200 bolsas al mes:
| Indicador | Cálculo | Resultado |
|---|---|---|
| Utilidad de operación mensual | 3,200 × 23.50 − 46,000 | $29,200.00 |
| Utilidad económica mensual (VAE) | 29,200 − 13,968.55 | $15,231.45 |
| Margen de seguridad contable | (3,200 − 1,957.4) / 3,200 | 38.8 % |
| Margen de seguridad económico | (3,200 − 2,551.9) / 3,200 | 20.3 % |
| Precio mínimo con 3,200 bolsas | 14.50 + 59,968.55 / 3,200 | $33.24 |
La utilidad económica mensual es el VAE del proyecto: llevada a valor presente durante 72 meses (más el rescate) da un VPN de $755,289.21. El margen de seguridad económico dice que las ventas pueden caer hasta 20 % antes de que la inversión deje de rendir 14 %.
Apalancamiento operativo
Con costos fijos altos, un cambio pequeño en ventas mueve mucho la utilidad. El grado de apalancamiento operativo (GAO) lo mide:
GAO = margen de contribución total / utilidad de operación = (3,200 × 23.50) / 29,200 = 2.58
Si las ventas suben 10 %, la utilidad de operación sube 25.8 %; si bajan 10 %, cae lo mismo. Mientras más cerca se opera del punto de equilibrio, mayor es el GAO y más arriesgado es el negocio.
Elegir entre dos tecnologías
La fábrica podría rentar una empacadora automática: los fijos subirían a $52,000 al mes, pero el costo variable bajaría a $12.00 por bolsa (margen de $26.00). El nuevo punto de equilibrio contable sería 2,000 bolsas, y las dos opciones darían la misma utilidad con:
46,000 + 14.50 Q = 52,000 + 12.00 Q ⇒ Q = 2,400 bolsas al mes
Arriba de 2,400 bolsas conviene la empacadora (con 3,200, deja $31,200 en lugar de $29,200); abajo, la opción actual. Si las ventas son inciertas, combina este análisis con escenarios y probabilidades, como en la guía de proyectos con riesgo y valor esperado.
Supuestos que conviene revisar
- Precio y costo variable constantes: en la realidad hay descuentos por volumen y la energía cambia con la temporada (en Mérida, el calor de mayo dispara la demanda y el consumo).
- Un solo producto: con varios productos se usa un margen de contribución promedio ponderado por la mezcla de ventas.
- Sin impuestos: para un análisis después de ISR, los fijos, el margen y la recuperación de capital deben calcularse después de impuestos.
Ejemplo hipotético con fines educativos; no constituye asesoría financiera, fiscal ni de negocios.
En la calculadora: la recuperación de capital mensual es un «Pago periódico (A)» a partir de un «Valor presente (P)» de $692,664.81, con 14 % efectiva anual y 72 meses: $13,968.55.
Encuentra el volumen mínimo
Un punto de equilibrio contable, el mismo con recuperación de capital y el riesgo de operar cerca de él. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Un taller vende piezas a $120 con un costo variable de $70 y costos fijos de $30,000 al mes. ¿Cuál es su punto de equilibrio contable en unidades y en pesos?
Q* = 30,000 / (120 − 70) = 600 piezas al mes, es decir, 600 × 120 = $72,000 de ventas.
Ejercicio 2. Si además debe recuperar su equipo con $9,000 al mes de recuperación de capital, ¿cuál es su punto de equilibrio económico?
Q* = (30,000 + 9,000) / 50 = 780 piezas al mes.
Ejercicio 3. Si el taller vende 900 piezas, ¿cuál es su margen de seguridad contable y su grado de apalancamiento operativo?
Margen de seguridad: (900 − 600) / 900 = 33.3 %. GAO = (900 × 50) / (900 × 50 − 30,000) = 45,000 / 15,000 = 3: cada 1 % de ventas mueve 3 % la utilidad.
Preguntas sobre el punto de equilibrio
¿Por qué incluir la recuperación de capital si la depreciación ya es un costo fijo?
La depreciación contable reparte el costo, pero no incluye el rendimiento mínimo que se exige a la inversión. La recuperación de capital sí lo incluye, por eso el punto de equilibrio económico es más alto y más exigente.
¿Qué hago si vendo varios productos?
Calcula un margen de contribución promedio, ponderado por la proporción de ventas de cada producto, y divide los costos fijos entre ese margen. Si la mezcla cambia, el punto de equilibrio también.
¿Un margen de seguridad de 20 % es poco?
Depende de qué tan variables sean las ventas. En un negocio estable puede bastar; en uno estacional o nuevo conviene más holgura o un plan para bajar los costos fijos.