Hacer o comprar: fabricar una pieza o comprarla a un proveedor
Cómo decidir si conviene fabricar una pieza o comprarla, con el costo anual equivalente, el costo por pieza y el volumen a partir del cual fabricar conviene.
Toda fábrica enfrenta la misma pregunta una y otra vez: ¿esta pieza la hacemos nosotros o se la compramos a un proveedor? Comprar no requiere inversión, pero cada pieza cuesta más. Fabricar exige maquinaria, personal y espacio, pero puede bajar el costo unitario si el volumen es suficiente. La herramienta natural para compararlas es el costo anual equivalente (CAE): convierte la inversión en una serie anual (la recuperación de capital) y la suma a los costos de operación de cada año.
Cómo plantear la comparación
- Define el volumen anual que se necesita y el horizonte (normalmente la vida del equipo).
- Comprar: CAE = precio por pieza × volumen (más fletes, inspección o inventario, si los hay).
- Hacer: CAE = recuperación de capital del equipo + costo variable × volumen + costos fijos de operación.
- Elige la opción con menor CAE y revisa qué tan sensible es la decisión al volumen.
RC = Inversión × (A/P, i, N) − Rescate × (A/F, i, N)
El volumen decide
Cada pieza fabricada ahorra $38 − $21 = $17 frente a comprarla, pero hay que cubrir $633,462.24 + $280,000 = $913,462.24 de costos fijos anuales. El volumen de indiferencia es:
Q* = 913,462.24 / 17 = 53,733 piezas al año
Con menos de 53,733 piezas conviene comprar. Si la armadora redujera su pedido a 40,000 piezas, fabricar costaría $1,753,462.24 al año contra $1,520,000 de comprar. El margen de seguridad del ejemplo es pequeño: el volumen esperado está solo 12 % arriba del punto de indiferencia. Es la misma lógica del punto de equilibrio operativo, aplicada a dos alternativas de costo.
Desde el otro lado, si el taller externo bajara su precio a menos de $36.22 por pieza, comprar sería mejor con 60,000 piezas al año. Ese dato es útil para negociar.
Lo que los números no capturan
- Calidad y tiempos de entrega. Un proveedor que falla obliga a parar la línea; fabricar da control, pero también responsabilidad.
- Capacidad ociosa. Si la prensa ya existe y está parada, su costo de capital es hundido y la comparación cambia (ver costo de oportunidad y costos hundidos).
- Riesgo de volumen. Comprar convierte un costo fijo en variable: si la demanda cae, el costo baja con ella.
- Impuestos. El ejemplo es antes de impuestos; con ISR, la depreciación de la prensa reduce el costo de fabricar (ver flujo después de impuestos).
Errores frecuentes
- Repartir costos fijos que no cambian. Si la renta de la nave o el sueldo del gerente se pagan igual en ambas opciones, no se suman a «hacer».
- Olvidar la recuperación de capital y comparar solo $21 contra $38: parecería que fabricar siempre conviene.
- Comparar con horizontes distintos. El CAE ya resuelve vidas diferentes, siempre que ambas alternativas puedan repetirse.
Ejemplo hipotético con fines educativos; no constituye asesoría financiera ni de inversión.
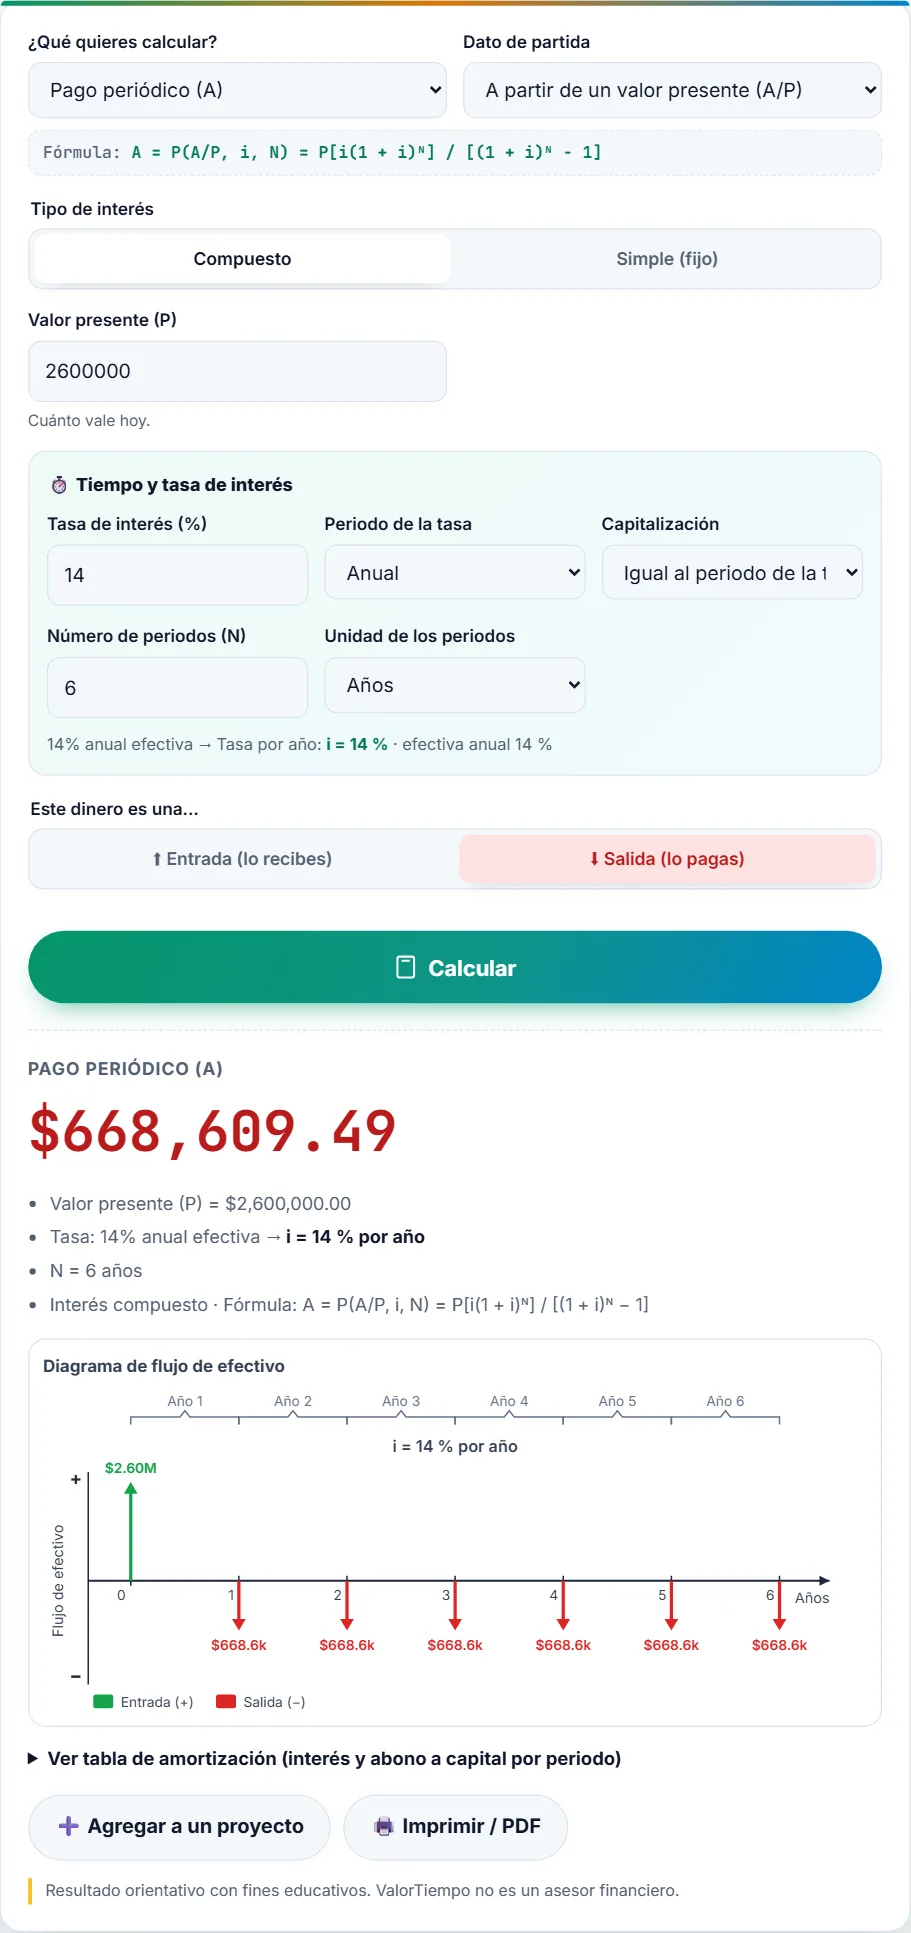
En la calculadora: la primera parte de la recuperación de capital es un «Pago periódico (A)» a partir de un «Valor presente (P)» de $2,600,000, con 14 % anual y 6 años: $668,609.49. Réstale la serie equivalente al rescate ($35,147.25) y obtienes $633,462.24.
Decide si fabricar o comprar
Unos tornillos especiales, un insumo que sube de precio y una prensa sin valor de rescate. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Una fábrica de muebles de Tlaxcala necesita 150,000 tornillos especiales al año. Comprarlos cuesta $4.20 cada uno. Fabricarlos requiere una máquina de $450,000 (5 años, sin rescate), $2.10 por pieza y $60,000 fijos al año. Con 12 %, ¿qué conviene?
RC = 450,000 × (A/P, 12 %, 5) = $124,834.38. Hacer: 124,834.38 + 315,000 + 60,000 = $499,834.38; comprar: $630,000. Conviene fabricar; el volumen de indiferencia es unas 88,016 piezas.
Ejercicio 2. En el ejemplo de Celaya, si el material sube y el costo variable de fabricar pasa de $21 a $23 por pieza, ¿sigue conviniendo fabricar?
Hacer: 633,462.24 + 23 × 60,000 + 280,000 = $2,293,462.24, más que comprar ($2,280,000). Ya no conviene: el volumen de indiferencia sube a 913,462.24 / 15 = 60,898 piezas.
Ejercicio 3. En el mismo ejemplo, si la prensa no tuviera valor de rescate, ¿cuál sería el costo anual de fabricar?
RC = 2,600,000 × (A/P, 14 %, 6) = $668,609.49. CAE = 668,609.49 + 1,260,000 + 280,000 = $2,208,609.49. Todavía conviene fabricar, pero el ahorro baja a $71,390.51 al año.
Preguntas sobre hacer o comprar
¿Qué costos se incluyen en «hacer»?
Solo los que aparecen por fabricar: la inversión (como recuperación de capital), el material, la mano de obra directa, la energía y el mantenimiento adicionales. Los gastos que la empresa paga de todos modos no cuentan.
¿Y si el volumen es incierto?
Calcula el volumen de indiferencia y compáralo con el volumen esperado. Si están cerca, comprar suele ser más prudente porque no compromete una inversión; también puedes hacer un análisis de sensibilidad o de escenarios.
¿El análisis cambia con impuestos?
Sí. Con ISR, los costos son deducibles y la depreciación de la maquinaria genera un ahorro fiscal, así que conviene repetir la comparación con flujos después de impuestos.