Costo de oportunidad y costos hundidos en decisiones de inversión
Qué costos sí cuentan al evaluar un proyecto: por qué lo ya gastado no debe pesar y por qué el uso alternativo de un recurso propio sí es un costo.
Al evaluar un proyecto, la pregunta correcta no es «¿cuánto hemos gastado?», sino «¿qué cambia, desde hoy, si decidimos que sí frente a si decidimos que no?». Esa idea tan simple produce dos reglas que se olvidan con frecuencia. La primera: los costos hundidos, el dinero que ya se gastó y no se puede recuperar, no deben entrar en el análisis. La segunda: el costo de oportunidad, lo que se deja de ganar al usar un recurso propio en el proyecto en lugar de en su mejor uso alternativo, sí debe entrar aunque nadie firme un cheque por él.
Costos hundidos: lo que ya no se puede cambiar
Un estudio de mercado que ya se pagó, un permiso tramitado, una máquina comprada hace años: todo eso ocurrió en el pasado y es igual sin importar lo que se decida hoy. Por eso no forma parte de los flujos incrementales del proyecto. Incluirlos produce un error conocido como la «falacia del costo hundido»: seguir con un proyecto malo «para no perder lo invertido» o, al revés, rechazar uno bueno porque «ya nos costó mucho». Lo que sí cuenta de un activo viejo es lo que podría obtenerse hoy por él (su valor de mercado o de renta), no lo que costó.
Costo de oportunidad: el uso alternativo de lo que ya tienes
Si el proyecto usa una bodega, un terreno o dinero propio, ese recurso podría estar rindiendo en otra cosa: rentándose, vendiéndose o invertido en Cetes. Ese rendimiento perdido es un costo real del proyecto. En el caso del dinero, el costo de oportunidad ya está dentro de la tasa de descuento: la TREMA representa lo que podrías ganar en otra inversión de riesgo parecido. En el caso de un bien físico, hay que agregarlo como un flujo de salida.
Flujo relevante = (flujos con el proyecto) − (flujos sin el proyecto)
Tres formas de equivocarse con el mismo proyecto
| Análisis | VPN | Decisión |
|---|---|---|
| Sin costo de oportunidad (ignora la renta) | $674,789.60 | Instalar (parece excelente) |
| Correcto: con la renta, sin costos hundidos | $65,600.14 | Instalar, con margen pequeño |
| Con la renta y el estudio ya pagado | −$114,399.86 | Rechazar (error) |
| Con la renta, el estudio y el precio de la bodega | −$2,514,399.86 | Rechazar (error grave) |
Sumar el estudio ya pagado invierte la decisión: haría rechazar un proyecto que sí crea valor. Ignorar la renta hace lo contrario: infla el VPN diez veces y podría llevar a aceptar el proyecto aunque la renta fuera más alta. De hecho, si el vecino ofreciera más de $13,292.21 al mes, rentar sería mejor que empacar.
La TIR cuenta la misma historia. Sin la renta, la TIR del proyecto es 27.42 %; con la renta convertida en un costo anual equivalente de $152,390.71 (12 pagos de $12,000 llevados al fin de cada año), baja a 14.47 %, apenas arriba de la TREMA. Si te preocupa que esa TIR suponga reinvertir los flujos al mismo 14.47 %, revisa la TIR modificada.
Cómo identificar los costos relevantes
- Pregunta «¿cambia con la decisión?». Si la respuesta es no (gastos pasados, costos fijos que seguirán igual), no es relevante.
- Valora los recursos propios a precio de hoy. Un terreno heredado no es gratis: vale lo que podría rentarse o venderse.
- Incluye los efectos sobre el resto del negocio. Si la nueva línea le quita ventas a otra, esa pérdida es un costo; si aprovecha personal ocioso que de todos modos se pagaría, ese sueldo no lo es.
- No cuentes dos veces el costo del dinero. Si descuentas con la TREMA, no restes además «los intereses que ganaría en Cetes»: ya están en la tasa.
Errores frecuentes
- «Ya invertimos tanto, no podemos parar». Lo invertido no regresa al seguir; solo importa si los flujos futuros justifican lo que falta por gastar.
- Usar el valor en libros en vez del valor de mercado. La depreciación contable no dice cuánto vale hoy un activo.
- Suponer que lo propio no cuesta. Es el error del paso 2: el VPN se infla y se toman proyectos peores que la alternativa simple de rentar o vender.
Ejemplo hipotético con fines educativos; no constituye asesoría financiera, fiscal ni de inversión.
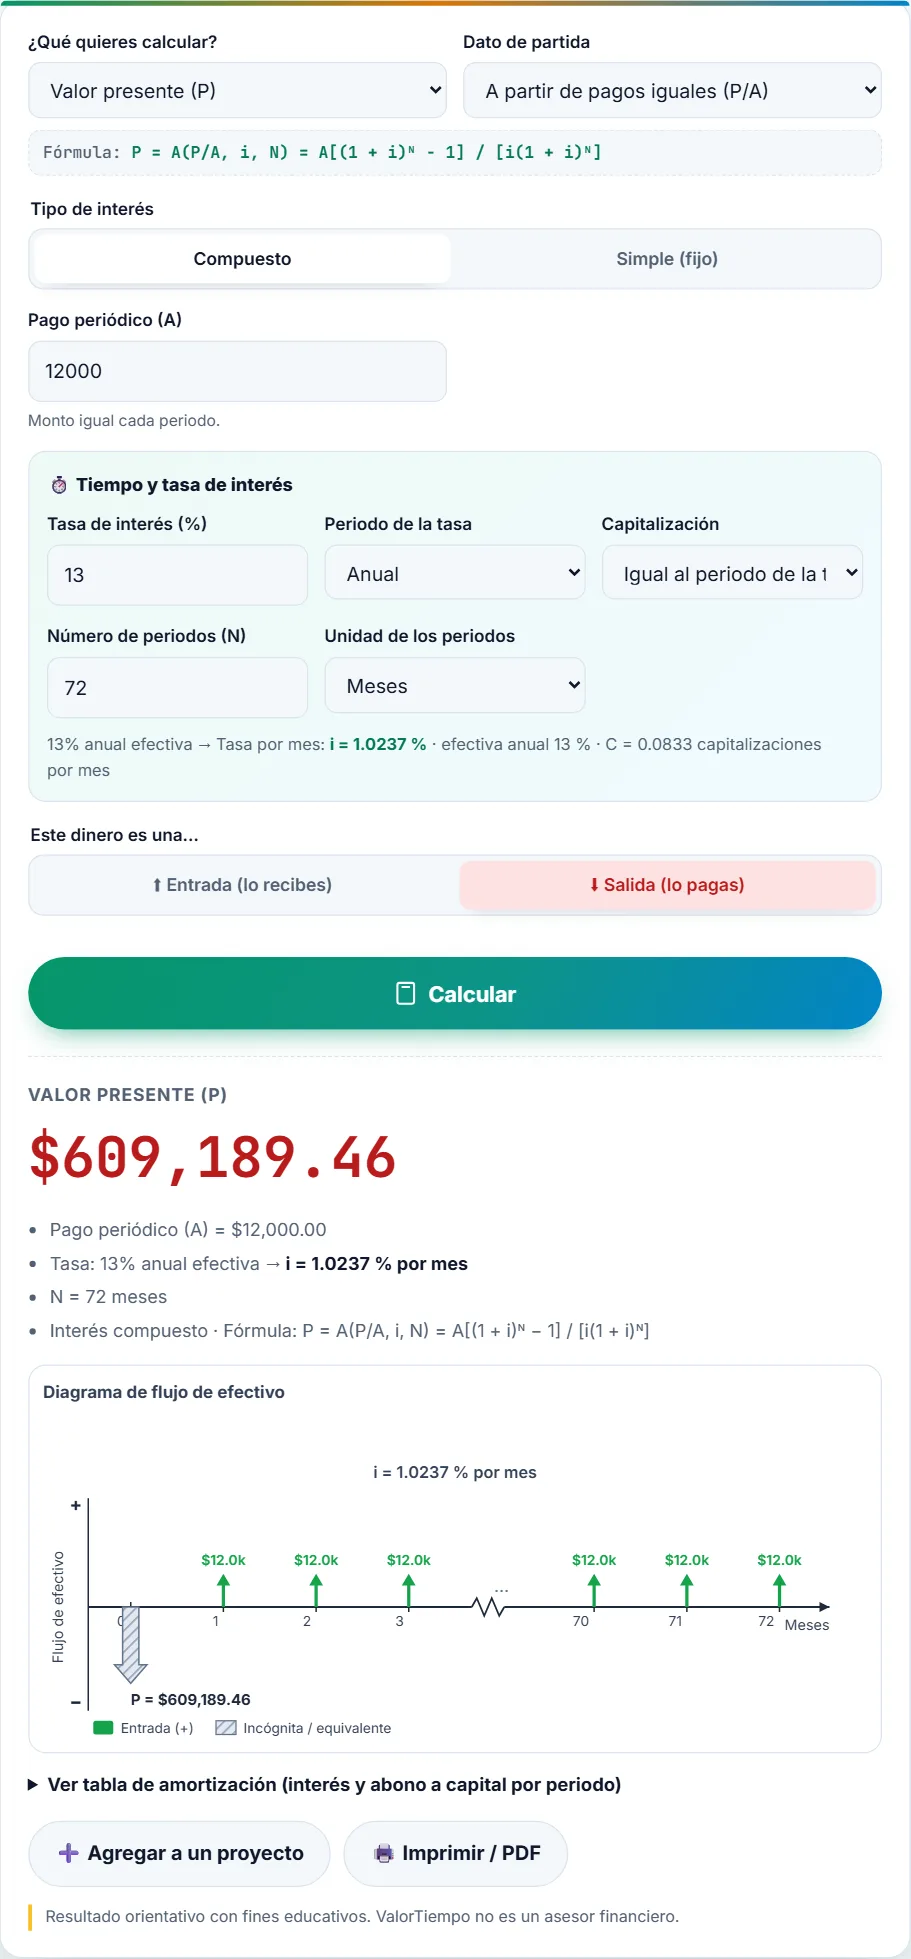
En la calculadora: el valor presente de la renta es un «Valor presente (P)» a partir de un «Pago periódico (A)» de $12,000, con 13 % efectiva anual y 72 meses (la calculadora convierte la tasa a mensual): $609,189.46.
Separa lo relevante de lo hundido
Una máquina vieja, un ahorro en Cetes y un terreno que podría rentarse. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Una imprenta de Toluca compró hace tres años una guillotina en $800,000. Hoy podría venderla en $250,000. Si la usa en un proyecto nuevo, ¿qué cifra debe cargarle al proyecto por la guillotina?
Ejercicio 2. Tienes $500,000 que hoy rinden 10.5 % anual en Cetes. Un horno para tu panadería cuesta $500,000 y generaría $140,000 al año durante 5 años, sin rescate. ¿Conviene?
Con el costo de oportunidad como tasa: VPN = −500,000 + 140,000 × (P/A, 10.5 %, 5) = $24,000.15. Sí conviene, aunque por poco: la TIR es 12.38 %.
Ejercicio 3. Un terreno ocioso de tu empresa podría rentarse en $8,000 al mes. Un proyecto lo usaría durante 4 años. Con una TREMA de 12 % efectiva anual, ¿cuánto debes restarle al VPN del proyecto?
Tasa mensual: 1.121/12 − 1 = 0.9489 %. VP = 8,000 × (P/A, 0.9489 %, 48) = $307,294.66.
Preguntas sobre costos hundidos y de oportunidad
¿El dinero que ya gasté en un proyecto no cuenta para nada?
Para decidir si seguir o no, no cuenta: ya se gastó en cualquier caso. Sí sirve para aprender (revisar por qué se estimó mal) y para la contabilidad, pero no para la decisión.
¿Cómo sé cuál es el costo de oportunidad de un recurso?
Es el valor de su mejor uso alternativo: la renta más alta que podrías cobrar, el precio de venta o el rendimiento de otra inversión de riesgo parecido. Si hay varias alternativas, se toma la mejor.
¿El costo de oportunidad aparece en la contabilidad?
No, porque no hay un pago. Por eso es fácil olvidarlo: los estados financieros muestran solo lo que se pagó, pero una evaluación de proyectos debe considerar lo que se deja de ganar.