Árboles de decisión secuenciales: el valor de empezar en pequeño
Cómo evaluar un proyecto por etapas con un árbol de decisión: empezar con una planta piloto, ampliar si va bien o salir si va mal, y cuánto vale hacerlo.
La guía de proyectos con riesgo calcula el VPN esperado cuando se decide una sola vez y después solo queda esperar. Pero muchos proyectos reales se deciden por etapas: se arranca en pequeño, se observa cómo responde el mercado y entonces se amplía, se mantiene o se abandona. Un árbol de decisión representa esa secuencia y permite calcular cuánto vale la flexibilidad de decidir después, con más información.
Cómo se lee un árbol de decisión
- Nodos de decisión (cuadros): el momento en que la empresa elige entre opciones.
- Nodos de azar (círculos): lo que no se controla, con su probabilidad (demanda alta o baja).
- Ramas finales: los flujos de cada camino, traídos a valor presente.
El árbol se resuelve de derecha a izquierda («hacia atrás»): en cada nodo de decisión futuro se elige la opción de mayor valor; en cada nodo de azar se calcula el valor esperado; al llegar al inicio se compara cada decisión inicial.
¿Cuánto vale la flexibilidad?
Si la piloto no pudiera ampliarse ni venderse (8 años con sus flujos originales), su VPN esperado sería solo $374,759.02. La diferencia con $938,293.55 es el valor de las opciones reales que ofrece empezar en pequeño:
| Concepto | Valor esperado |
|---|---|
| Piloto sin opciones | $374,759.02 |
| Valor de la opción de ampliar | $515,745.40 |
| Valor de la opción de vender (abandonar) | $47,789.13 |
| Piloto con opciones | $938,293.55 |
Un VPN calculado «como si todo estuviera decidido hoy» subestima los proyectos que pueden adaptarse. Por eso a veces conviene pagar un poco más por un diseño modular, un terreno con espacio para crecer o un contrato que permita salir.
La probabilidad cambia la mejor estrategia
| Probabilidad de demanda alta | E[VPN] planta grande | E[VPN] piloto con opciones | Conviene |
|---|---|---|---|
| 50 % | −$306,630.41 | $591,063.07 | Piloto |
| 60 % | $537,868.35 | $938,293.55 | Piloto |
| 70 % | $1,382,367.11 | $1,285,524.02 | Planta grande |
| 80 % | $2,226,865.87 | $1,632,754.49 | Planta grande |
Las dos estrategias valen lo mismo con una probabilidad de 68.05 %. Si la empresa está muy segura del mercado, empezar en grande evita pagar dos veces por la instalación; si tiene dudas, la piloto compra información. Con información perfecta (saber hoy la demanda) el valor esperado subiría en $1,411,224.49: ese es el máximo que tendría sentido pagar por un estudio de mercado infalible.
Errores frecuentes
- Resolver de izquierda a derecha. Las decisiones futuras se toman con la información de ese momento; hay que resolverlas primero.
- Descontar mal las ramas. Los valores de la decisión del año 2 deben traerse al año 0 con (P/F, i, 2).
- Probabilidades inventadas con demasiada precisión. Haz la tabla de sensibilidad: si la decisión cambia con pocos puntos de probabilidad, vale la pena investigar más.
Ejemplo hipotético con fines educativos; no constituye asesoría financiera ni de inversión.
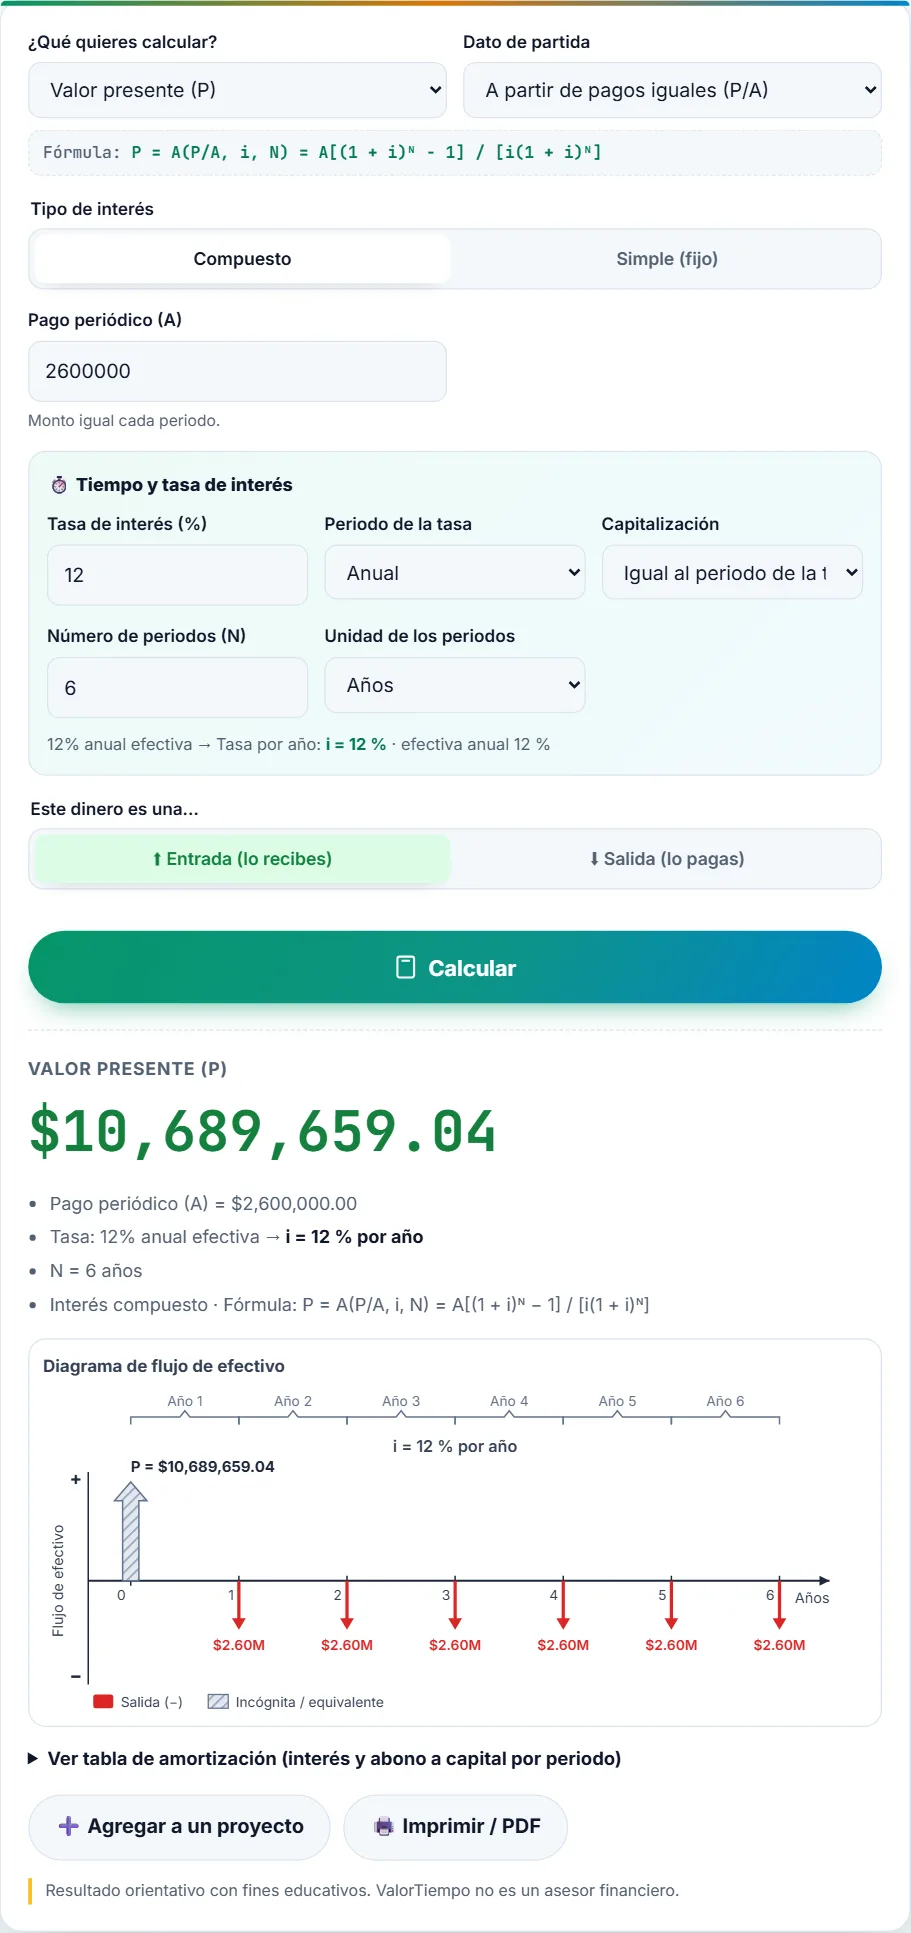
En la calculadora: el valor en el año 2 de los flujos de la planta ampliada es un «Valor presente (P)» a partir de un «Pago periódico (A)» de $2,600,000, con 12 % anual y 6 años: $10,689,659.04. Réstale los $5,500,000 de la ampliación.
Resuelve estos árboles
La misma piloto sin opción de venta, una ampliación más cara y la decisión de esperar un año. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. En el ejemplo del yogur, supón que la planta piloto no se pudiera vender al final del año 2 (solo ampliar o seguir). ¿Cuál sería el VPN esperado de la opción B?
Con demanda baja se sigue con la piloto: −3,500,000 + 760,522.96 + 1,850,133.30 × 0.797194 = −$1,264,562.10. E[VPNB] = 0.6 × 2,327,215.43 + 0.4 × (−1,264,562.10) = $890,504.42. La opción de vender valía $47,789.13.
Ejercicio 2. ¿Y si la ampliación costara $7,000,000 en lugar de $5,500,000?
Con demanda alta, ampliar valdría −7,000,000 + 10,689,659.04 = $3,689,659.04 en el año 2, menos que seguir con la piloto ($4,111,407.32). La rama alta vale $1,467,639.77 y E[VPNB] = $422,548.15: ahora conviene la planta grande ($537,868.35).
Ejercicio 3. Un local cuesta $2,000,000 y daría $500,000 al año durante 6 años si la demanda es alta (50 %) o $250,000 si es baja. Con 12 %, ¿conviene invertir hoy o esperar un año a saber la demanda (e invertir solo si es alta)?
Hoy: −2,000,000 + 375,000 × (P/A, 12 %, 6) = −$458,222.25. Esperar: en el año 1, con demanda alta, el VPN es $55,703.66; hoy vale 0.5 × 55,703.66 / 1.12 = $24,867.71. Conviene esperar.
Preguntas sobre árboles de decisión
¿En qué se diferencia de la guía de proyectos con riesgo?
Allí se decide una sola vez y se calculan el VPN esperado y su dispersión. Aquí hay decisiones posteriores que dependen de lo que pase, y el árbol mide cuánto vale poder tomarlas.
¿Qué es una opción real?
Es el derecho, no la obligación, de hacer algo después con un proyecto: ampliarlo, reducirlo, abandonarlo, retrasarlo o cambiar su uso. Tiene valor porque permite evitar los peores escenarios.
¿De dónde salen las probabilidades?
De estudios de mercado, datos históricos o juicio de expertos. Como son inciertas, conviene calcular la probabilidad de indiferencia y ver si la decisión cambia con valores razonables.