Valuación de un negocio por flujos descontados y valor terminal
Cómo estimar cuánto vale una empresa con sus flujos de efectivo libres proyectados, un valor terminal con crecimiento constante y una tasa de descuento.
¿Cuánto vale una empresa? Desde la ingeniería económica, la respuesta es la misma que para cualquier proyecto: el valor presente del dinero que generará en el futuro. El método de flujos de efectivo descontados proyecta los flujos libres de los próximos años, agrega un valor terminal que resume todo lo que viene después y descuenta ambos con una tasa que refleja el riesgo del negocio.
Las piezas del modelo
- Flujo de efectivo libre (FEL): lo que queda de la operación después de impuestos, de las inversiones en equipo y del aumento de capital de trabajo. Es el dinero que podría repartirse a los dueños y a los acreedores.
- Horizonte explícito: normalmente 5 a 10 años, en los que se proyecta cada flujo con detalle.
- Valor terminal: el valor, al final del horizonte, de todos los flujos posteriores. Con el modelo de crecimiento constante, si después del año N los flujos crecen a una tasa g para siempre:
VTN = FELN+1 / (r − g) = FELN × (1 + g) / (r − g), con r > g
Es la fórmula de una perpetuidad que crece, la misma idea del gradiente geométrico llevada a un horizonte infinito.
El valor terminal pesa mucho
En el ejemplo, el valor terminal aporta el 61.8 % del valor total. Eso es normal y es también la mayor fuente de error: pequeños cambios en r o en g mueven mucho el resultado.
| Tasa de descuento | g = 3 % | g = 4 % | g = 5 % |
|---|---|---|---|
| 14 % | $12,545,576.77 | $13,406,784.44 | $14,459,371.60 |
| 15 % | $11,474,277.66 | $12,167,311.89 | $12,998,952.98 |
| 16 % | $10,568,509.63 | $11,134,962.04 | $11,804,405.79 |
Entre la combinación más pesimista y la más optimista hay casi $3.9 millones de diferencia. Por eso una valuación seria se presenta como un rango, no como una cifra exacta. Si el inversionista no creyera en ningún crecimiento (g = 0), el valor bajaría a $9,949,602.33.
También sirve al revés: si el vendedor pide $12,000,000 por la empresa completa, ese precio supone un crecimiento perpetuo de 3.77 % con una tasa de 15 %. Preguntarse si ese crecimiento es razonable ayuda a negociar.
Cómo elegir la tasa y el crecimiento
- La tasa debe reflejar el riesgo del negocio, no el del comprador: una distribuidora regional pequeña es más riesgosa que una empresa grande que cotiza en bolsa. La guía de costo de capital y TREMA explica cómo construirla.
- El crecimiento perpetuo no puede ser mayor que el de la economía a largo plazo; si lo fuera, la empresa terminaría siendo más grande que el país. Valores de 3 % a 5 % nominal son comunes en pesos.
- Pesos corrientes o constantes, sin mezclar. Si los flujos incluyen inflación, la tasa y g también deben incluirla (ver inflación en la evaluación de proyectos).
Errores frecuentes
- Usar utilidad en lugar de flujo libre. La utilidad incluye la depreciación y no descuenta las inversiones que el negocio necesita para crecer.
- Olvidar descontar el valor terminal. VT5 está en el año 5; hay que traerlo con (P/F, r, 5).
- Calcular la TIR de la compra y suponer que los flujos se reinvierten a esa tasa. Si la TIR resulta muy alta, revisa la TIR modificada.
Ejemplo hipotético con fines educativos. Una valuación real requiere revisar estados financieros, contratos e impuestos con profesionales; esto no constituye asesoría financiera ni de inversión.
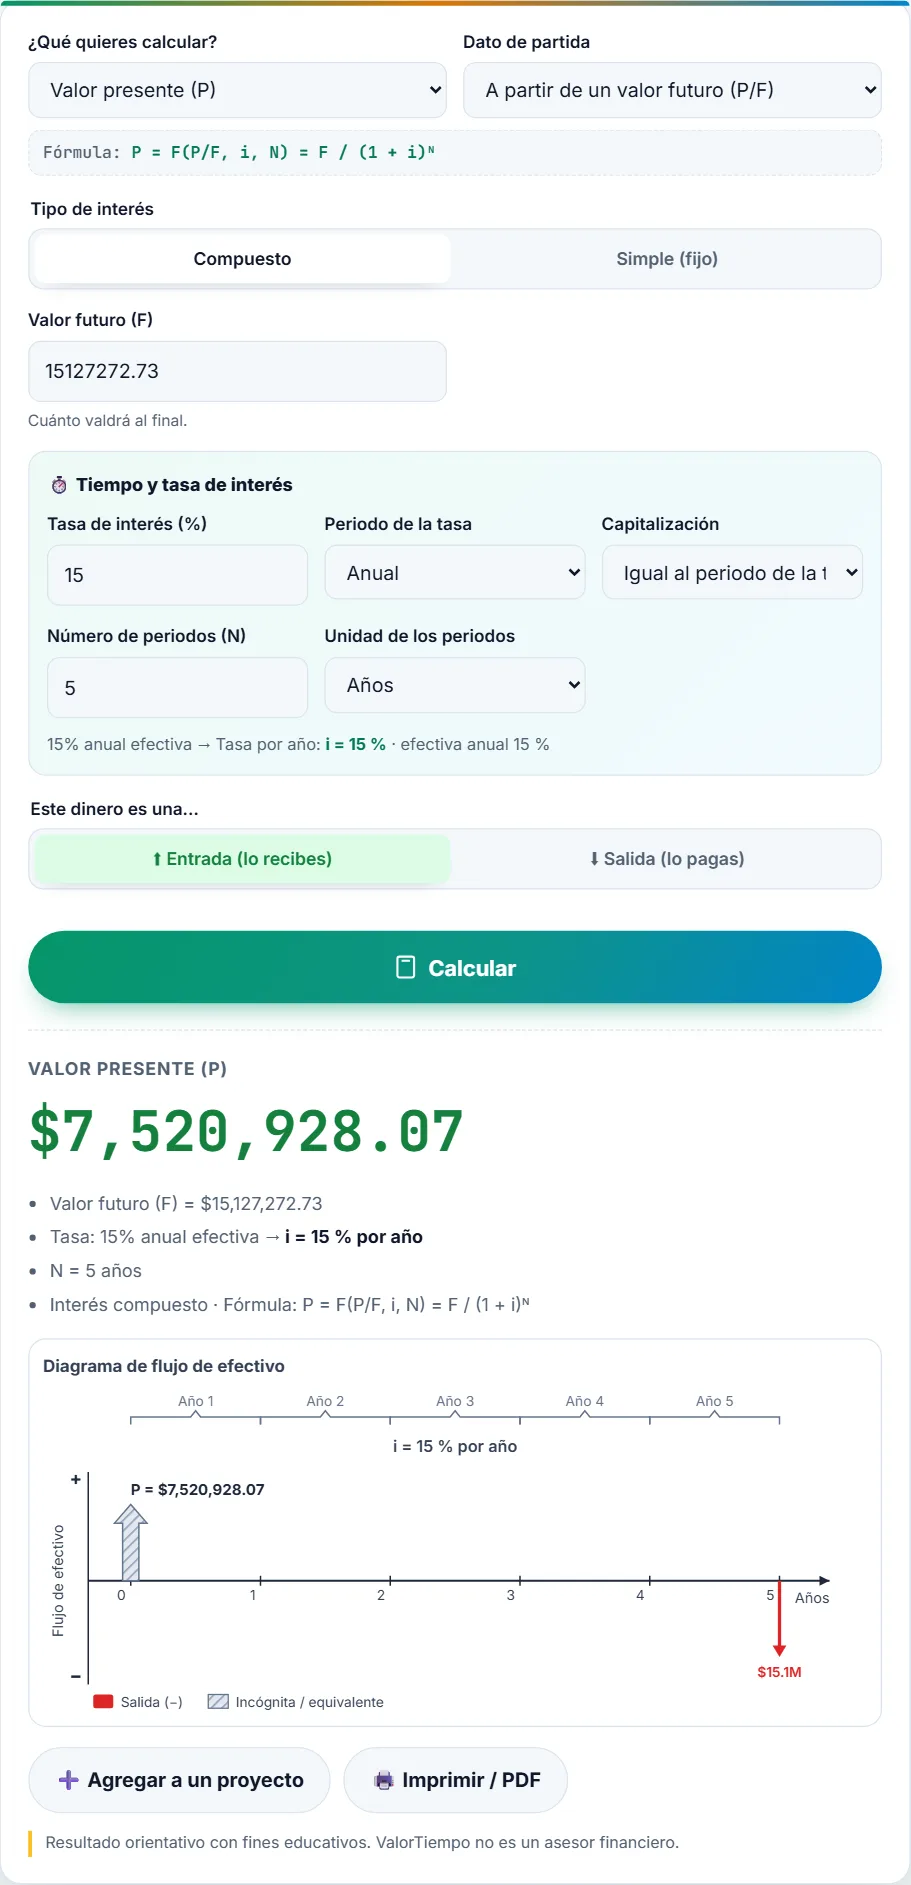
En la calculadora: el valor presente del valor terminal es un «Valor presente (P)» a partir de un «Valor futuro (F)» de $15,127,272.73, con 15 % anual y 5 años: $7,520,928.07.
Valúa estos negocios
Una perpetuidad creciente, un negocio con tres años proyectados y el peso del valor terminal. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Una lavandería industrial generará el próximo año un flujo libre de $300,000, que crecerá 3 % anual para siempre. Con una tasa de 13 %, ¿cuánto vale?
Es una perpetuidad creciente: V = 300,000 / (0.13 − 0.03) = $3,000,000.
Ejercicio 2. Un negocio proyecta flujos libres de $500,000, $560,000 y $600,000 en los años 1 a 3, y después crece 3.5 % anual. Con 14 %, ¿cuánto vale?
VP de los 3 años: $1,274,481.22. VT3 = 600,000 × 1.035 / 0.105 = $5,914,285.71; su VP es $3,991,974.40. Valor = $5,266,455.61.
Ejercicio 3. En el ejercicio anterior, ¿qué porcentaje del valor viene del valor terminal?
3,991,974.40 / 5,266,455.61 = 75.8 %. Con un horizonte explícito corto, el valor terminal pesa todavía más.
Preguntas sobre la valuación de negocios
¿Qué tasa de descuento uso para un negocio pequeño?
Una que refleje su riesgo: normalmente más alta que la de una empresa grande, porque depende de pocos clientes o de su dueño. La guía de costo de capital explica cómo construirla a partir de las fuentes de financiamiento y del rendimiento que exigen los dueños.
¿Por qué el crecimiento g debe ser menor que la tasa r?
Porque si g fuera igual o mayor que r, la fórmula daría un valor infinito o negativo: los flujos crecerían más rápido de lo que se descuentan. Además, ninguna empresa puede crecer para siempre más que la economía.
¿Este método sirve para comprar acciones en bolsa?
La idea es la misma, pero el análisis de una emisora requiere información y criterios profesionales. Esta guía es educativa y no recomienda comprar o vender ninguna acción ni negocio.