El valor del dinero a través del tiempo: qué es y cómo se calcula
Por qué $1,000 de hoy no valen lo mismo que $1,000 dentro de un año, y cómo se comparan cantidades que están en momentos distintos.
Si alguien te ofrece $10,000 hoy o $10,000 dentro de tres años, casi cualquier persona elige el dinero de hoy. No es impaciencia: es sentido financiero. El dinero que tienes ahora puede depositarse, invertirse o usarse para generar ingresos, mientras que el dinero que llegará en el futuro todavía no puede hacer nada. A esta idea se le llama valor del dinero a través del tiempo, y es la base de toda la ingeniería económica y de las finanzas personales y empresariales.
Por qué el dinero cambia de valor con el tiempo
Hay tres razones principales, y conviene distinguirlas porque en los problemas de la escuela casi siempre se trabaja con la primera:
- Oportunidad de ganar interés. Una cantidad disponible hoy puede colocarse a una tasa de interés y convertirse en una cantidad mayor más adelante. Dejar de hacerlo tiene un costo, llamado costo de oportunidad.
- Inflación. Con el tiempo los precios suben, así que la misma cantidad de dinero compra menos cosas. Esto reduce el poder de compra del dinero futuro.
- Riesgo e incertidumbre. Lo que se recibe hoy es seguro; lo que se promete para el futuro puede no cumplirse.
Los cinco elementos de cualquier problema
En ingeniería económica casi todos los problemas se describen con las mismas cinco cantidades, que verás repetidas en las demás guías de este sitio:
| Símbolo | Significado | Ejemplo |
|---|---|---|
| P | Valor presente: una cantidad ubicada hoy (periodo 0) | Un préstamo de $50,000 |
| F | Valor futuro: una cantidad ubicada al final del periodo N | El ahorro acumulado en 5 años |
| A | Pago uniforme: una cantidad igual que se repite al final de cada periodo | Una mensualidad de $3,500 |
| i | Tasa de interés por periodo | 1.5 % mensual |
| N | Número de periodos | 36 meses |
Equivalencia: la idea que lo une todo
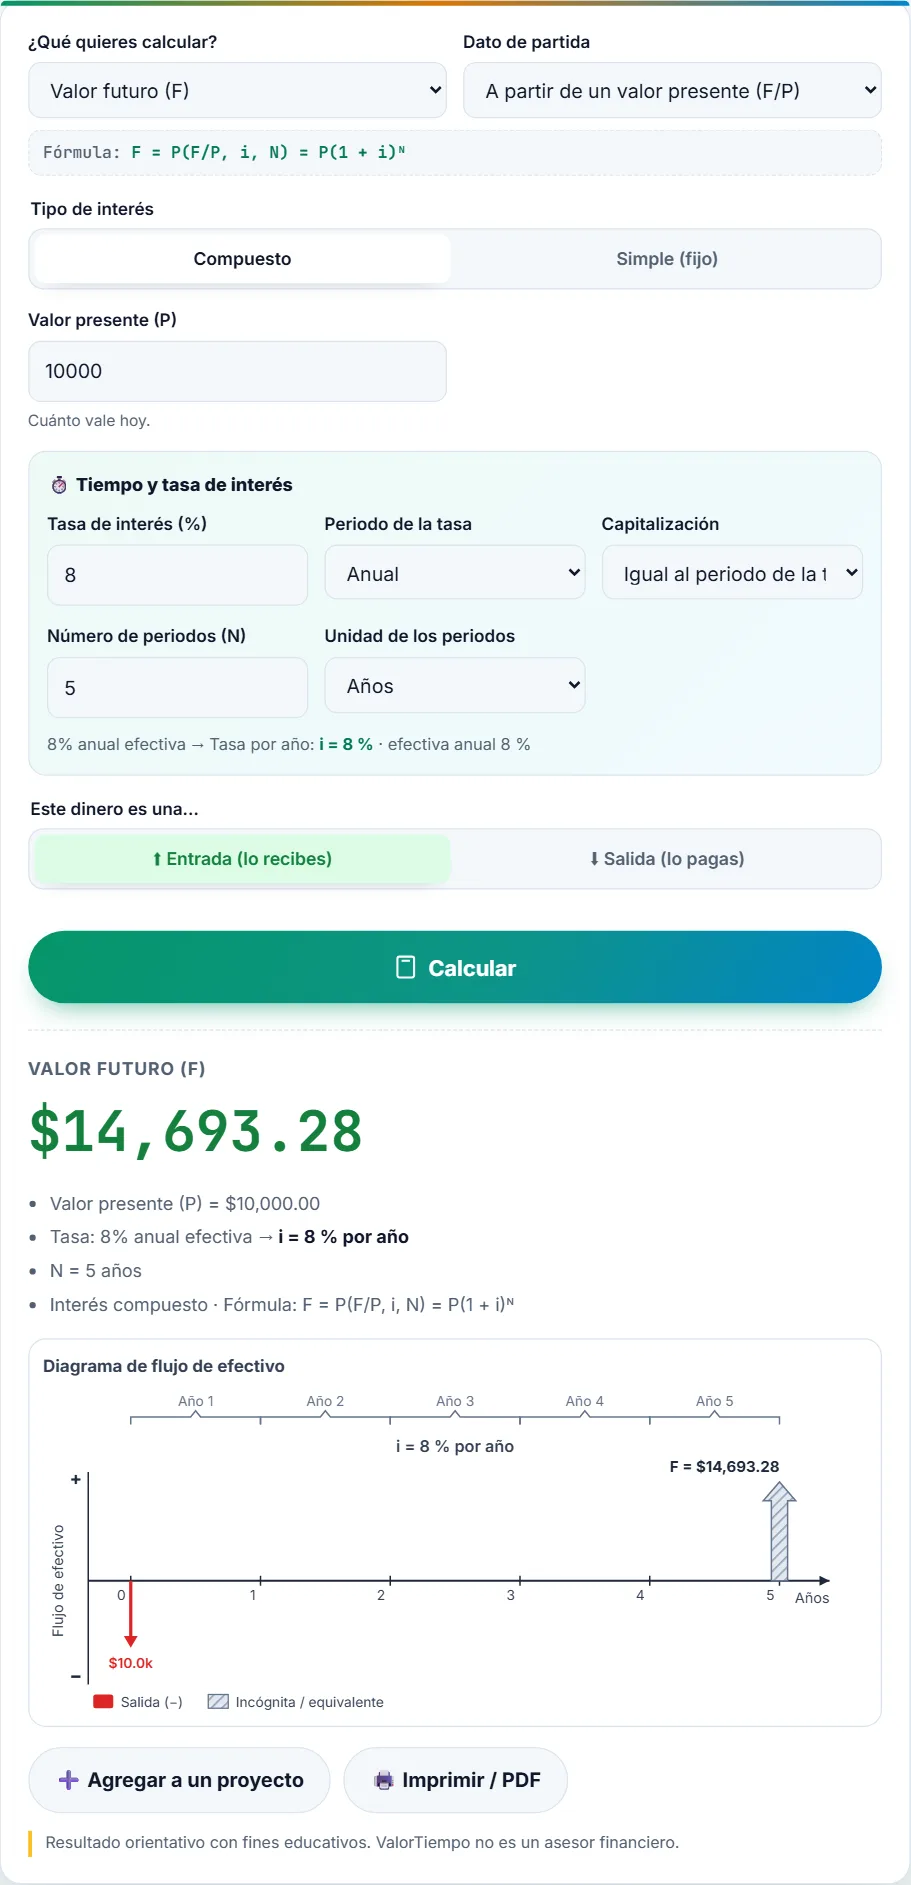
Dos cantidades en momentos distintos son equivalentes si, a la tasa de interés que se está usando, una se convierte exactamente en la otra. Por ejemplo, con una tasa de 8 % anual, $10,000 de hoy y $14,693.28 dentro de cinco años son equivalentes: tener una cantidad o la otra es indiferente desde el punto de vista del dinero. Todo el trabajo de la ingeniería económica consiste en trasladar cantidades a un mismo momento (casi siempre el presente) para poder compararlas con justicia.
Cómo resolver cualquier problema, paso a paso
- Dibuja el diagrama de flujo de efectivo con una línea de tiempo y flechas para las entradas y salidas (consulta la guía del diagrama).
- Identifica qué conoces y qué buscas entre P, F, A, i y N.
- Revisa que la tasa y los periodos estén en la misma unidad. Si pagas cada mes, necesitas una tasa mensual (consulta la guía de tasas).
- Elige la fórmula o el factor que relaciona lo que sabes con lo que buscas.
- Calcula y comprueba con una operación inversa: si hallaste F a partir de P, trata de volver a P a partir de F.
Pruébalo tú: en la calculadora de ValorTiempo elige «Valor futuro (F)», escribe P = 10,000, i = 8 % anual y N = 5 años; verás el resultado y su diagrama de flujo.
Tres ejercicios para empezar
Dos cálculos de equivalencia y uno sobre inflación: el primer contacto con P, F, i y N. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Depositas $5,000 a 6 % anual compuesto. ¿Cuánto tendrás en 3 años?
F = 5,000 × (1.06)3 = $5,955.08.
Ejercicio 2. ¿Qué cantidad de hoy equivale a $20,000 que recibirás dentro de 6 años, con una tasa de 9 % anual?
P = 20,000 / (1.09)6 = $11,925.35.
Ejercicio 3. Tu ahorro rinde 4 % anual y la inflación es 5 % anual. ¿Tu dinero gana o pierde poder de compra?
Pierde. El rendimiento real es (1.04 / 1.05) − 1 = −0.95 % al año: aunque el saldo crece, alcanza para comprar un poco menos cada año.
Dudas comunes al empezar
¿Es lo mismo el valor del dinero en el tiempo que la inflación?
No. La inflación es solo una de las razones. Aunque los precios no subieran, el dinero disponible hoy puede invertirse y ganar interés, así que sigue valiendo más que el dinero futuro.
¿Qué tasa de interés debo usar en mis cálculos?
Depende del problema: la tasa del préstamo si analizas una deuda, el rendimiento de la mejor alternativa si analizas una inversión, o la tasa mínima que exige tu empresa. Lo importante es declararla y probar el resultado con tasas cercanas.
¿Por qué casi siempre se compara en el presente?
Porque es el punto de vista más natural («¿cuánto vale esto hoy?»). Pero la equivalencia funciona con cualquier fecha de referencia: si todo se traslada al mismo momento, la conclusión de qué alternativa conviene es la misma.