Valor presente y valor futuro: factores P/F y F/P con ejemplos
Cómo llevar una cantidad única hacia el futuro o hacia el presente, qué significa la notación (F/P, i, N) y cómo comparar ofertas con distintas fechas.
Trasladar una sola cantidad de dinero de un momento a otro es la operación más básica de la ingeniería económica. De ella salen todas las demás: las series de pagos, los gradientes y el valor presente neto son, en el fondo, sumas de estos traslados.
Valor futuro de una cantidad presente (F dado P)
Si hoy depositas P y ganas una tasa efectiva i por periodo, después de N periodos tendrás:
F = P(1 + i)N = P · (F/P, i, N)
El término (1 + i)N se llama factor de cantidad compuesta de pago único y se escribe (F/P, i, N). Se lee «F dado P, a la tasa i durante N periodos».
Valor presente de una cantidad futura (P dado F)
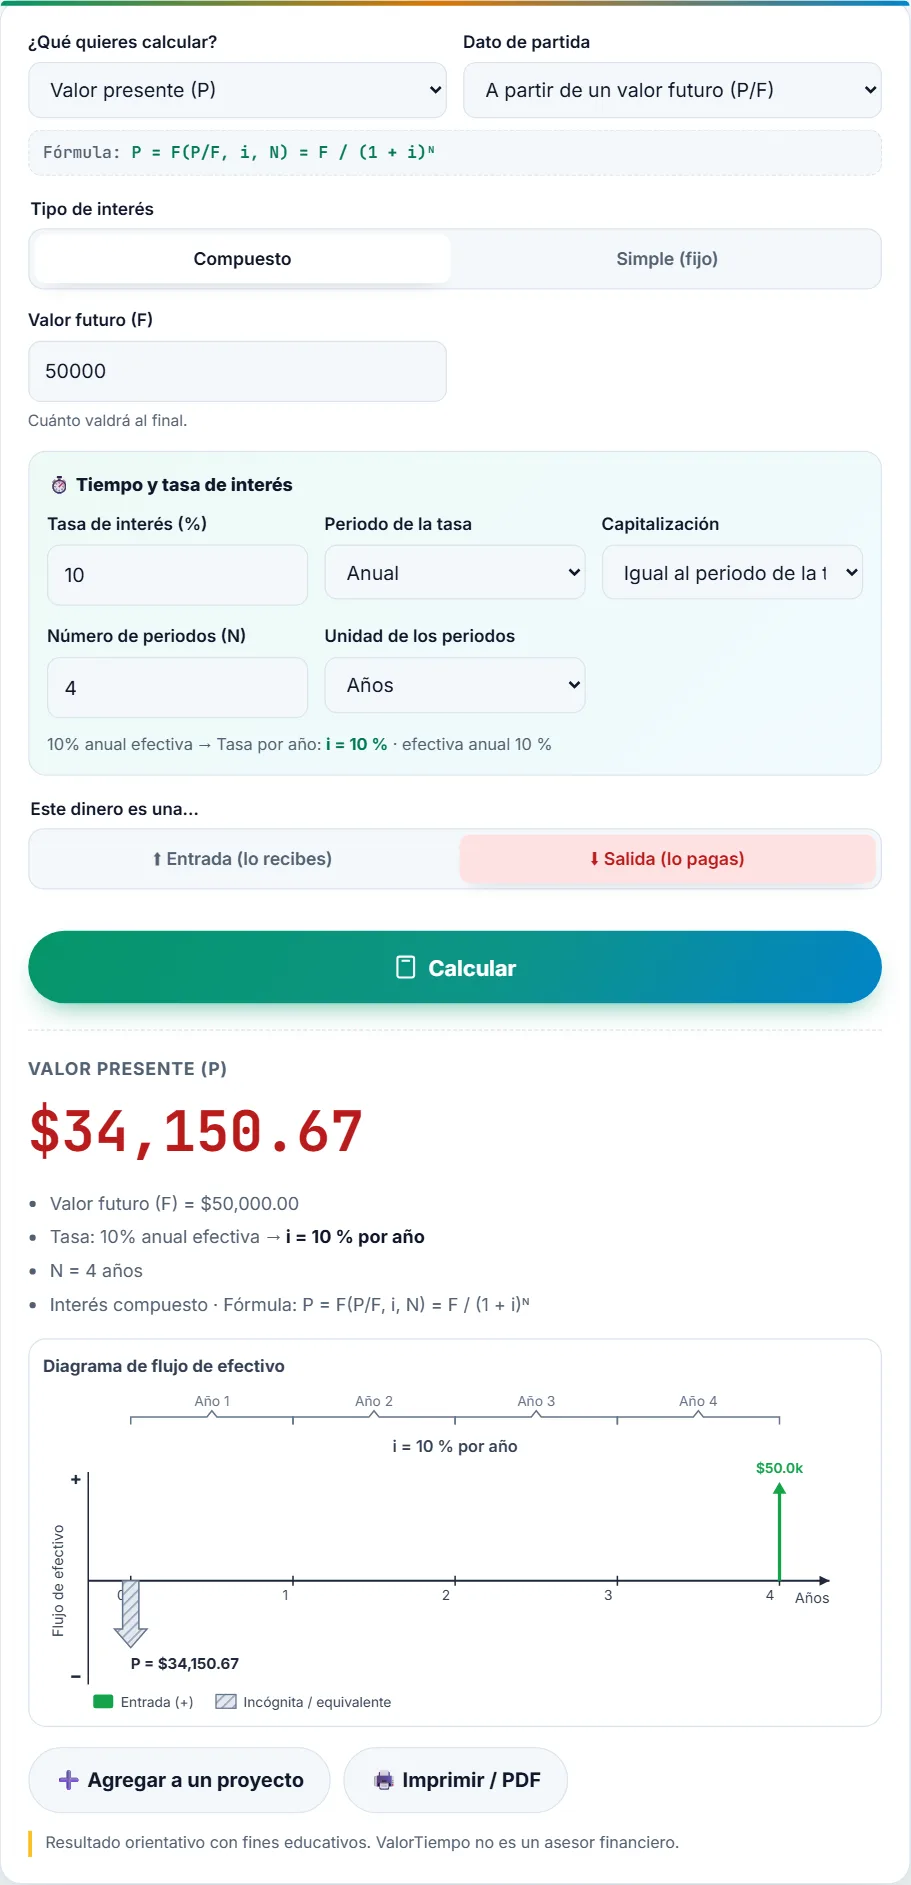
La operación inversa se llama descontar. Si dentro de N periodos recibirás F, su valor de hoy es:
P = F / (1 + i)N = F · (P/F, i, N)
El factor (P/F, i, N) = (1 + i)−N siempre es menor que 1 cuando i es positiva: una cantidad futura vale menos hoy.
Cómo comparar dos ofertas
El valor presente permite comparar cantidades que llegan en fechas diferentes llevándolas todas al mismo momento.
Despejar la tasa o el número de periodos
Si conoces P, F y N, puedes encontrar la tasa: i = (F/P)1/N − 1. Si conoces P, F e i, el número de periodos es N = ln(F/P) / ln(1 + i). Por ejemplo, $40,000 en Cetes que se reinvierten a una tasa equivalente de 10.5 % anual tardan ln(60,000 / 40,000) / ln(1.105) = 4.06 años en llegar a $60,000. Y unas onzas Libertad de plata compradas en $25,000 y vendidas en $41,000 seis años después rindieron (41,000 / 25,000)1/6 − 1 = 8.59 % anual.
Errores que conviene evitar
- Usar la tasa anual con periodos en meses (o al revés) sin convertirla.
- Olvidar que el exponente es el número de periodos, no el número de años, cuando los periodos no son anuales.
- Redondear el factor demasiado pronto: usa al menos cuatro decimales, o mejor, la fórmula completa.
Calculadora: elige «Valor presente (P)» con el dato «Valor futuro (F)» para descontar, o «Valor futuro (F)» con «Valor presente (P)» para capitalizar. También puedes despejar la tasa (i) o el número de periodos (N).
Lleva cantidades en el tiempo
Un valor futuro, una tasa despejada y un número de periodos: los tres despejes de la fórmula de pago único. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. ¿Cuánto valdrán $25,000 dentro de 5 años a 8 % anual compuesto?
F = 25,000 × (1.08)5 = $36,733.20.
Ejercicio 2. ¿A qué tasa anual se convierten $12,000 en $18,000 en 4 años?
i = (18,000 / 12,000)1/4 − 1 = (1.5)0.25 − 1 = 10.668 % anual.
Ejercicio 3. ¿Cuántos meses tardan $5,000 en llegar a $8,000 con 1.5 % mensual?
N = ln(8,000 / 5,000) / ln(1.015) = ln(1.6) / ln(1.015) = 31.57 meses, es decir, unos 2 años y 8 meses.
Preguntas sobre P y F
¿El valor presente siempre es menor que el valor futuro?
Con una tasa de interés positiva, sí: descontar reduce el valor. Con tasa cero, P = F. Con tasa negativa (poco común), el valor presente sería mayor.
¿Qué tasa de descuento conviene usar para comparar ofertas?
La del rendimiento al que realmente podrías colocar tu dinero con un riesgo comparable, o la tasa del crédito que estarías evitando. Usa la misma tasa para todas las ofertas que compares.
¿Puedo usar meses en lugar de años en estas fórmulas?
Sí, siempre que la tasa corresponda a la misma unidad. Si N está en meses, i debe ser la tasa efectiva mensual.