Fondo de reserva: ahorrar para reemplazar un equipo
Cómo calcular cuánto depositar cada periodo para reunir el costo de reposición de un equipo, con y sin inflación en el precio del reemplazo.
Un negocio, un taller o incluso un hogar sabe que ciertos bienes tendrán que reemplazarse en el futuro: una máquina, una flotilla, una caldera, un techo. En lugar de gastar de golpe, se puede formar un fondo de reserva (también llamado fondo de amortización o sinking fund) con depósitos periódicos que, junto con sus intereses, reúnan el costo de reposición justo a tiempo. Es la aplicación más directa del factor (A/F, i, N).
La fórmula
Si necesitas una cantidad F dentro de N periodos y el fondo gana una tasa efectiva i por periodo, el depósito uniforme al final de cada periodo es:
A = F · i / [(1 + i)N − 1] = F · (A/F, i, N)
Observa que es la misma fórmula del ahorro para una meta (guía de retiro). Cambia la historia, no la matemática.
¿Y si el equipo se encarece?
El ejemplo anterior supone que el reemplazo costará lo mismo que hoy. Si el precio sube con la inflación, el fondo se queda corto. Primero se estima el costo futuro:
Cómo se acumula el fondo
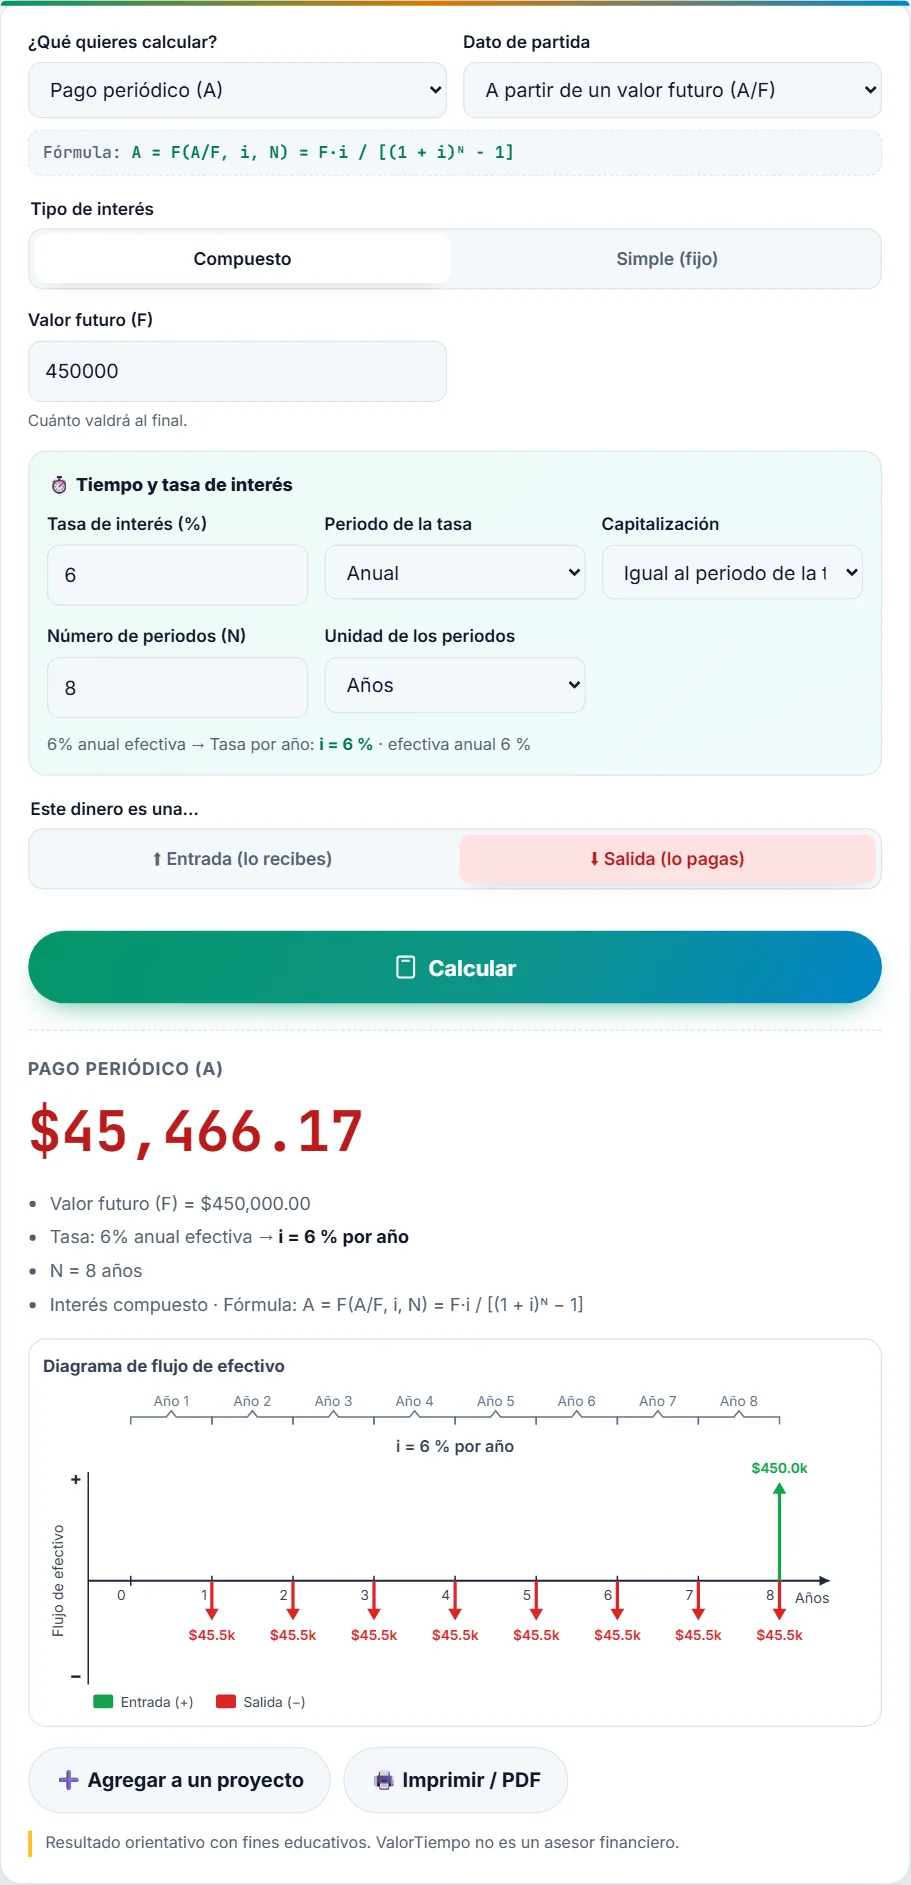
Con los depósitos anuales de $45,466.17 a 6 %, el saldo crece así:
| Año | Depósito | Interés del año | Saldo al final |
|---|---|---|---|
| 1 | $45,466.17 | $0.00 | $45,466.17 |
| 2 | $45,466.17 | $2,727.97 | $93,660.31 |
| 3 | $45,466.17 | $5,619.62 | $144,746.10 |
| 4 | $45,466.17 | $8,684.77 | $198,897.04 |
| 8 | $45,466.17 | — | $450,000.00 |
El interés de cada año se calcula sobre el saldo anterior, y el primer depósito del año 1 todavía no genera interés porque se hace al final del periodo.
Fondo de reserva frente a pedir un préstamo
También puedes comprar el equipo hoy con un crédito y pagarlo. Para decidir, compara los costos con los mismos criterios: el crédito te da el equipo ya, pero paga intereses; el fondo no te da el equipo hasta el final, pero generas intereses en lugar de pagarlos. El análisis correcto compara los costos equivalentes de ambos caminos (ver la guía de alternativas con vida diferente), considerando también lo que cuesta no tener el equipo mientras tanto.
Ejemplos hipotéticos y educativos. El rendimiento de un fondo real puede ser menor o variable; esta guía no es una recomendación de productos financieros.
Calcula tu fondo: en la calculadora elige «Pago uniforme (A)» a partir de «Valor futuro (F)», indica la tasa por periodo y el número de periodos.
Calcula estos fondos
Una flotilla, el mismo caso con inflación y un techo que hay que cambiar en tres años. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Quieres reunir $900,000 en 5 años para renovar una flotilla; el fondo rinde 7 % anual. ¿Cuánto depositar al final de cada año?
A = 900,000 × (A/F, 7 %, 5) = $156,501.62 por año.
Ejercicio 2. Si el precio del reemplazo sube 3 % cada año, ¿cuánto costará en 5 años y cuánto depositar?
Costo = 900,000 × (1.03)5 = $1,043,346.67. Depósito anual = 1,043,346.67 × (A/F, 7 %, 5) = $181,428.28.
Ejercicio 3. Para cambiar un techo de $120,000 en 36 meses con 0.4 % mensual, ¿cuánto depositar cada mes?
A = 120,000 × (A/F, 0.4 %, 36) = $3,105.74 al mes.
Preguntas sobre fondos de reserva
¿Qué diferencia hay entre un fondo de reserva y un ahorro normal?
Ninguna matemática: es ahorrar con una meta y una fecha definidas. La diferencia es la disciplina de calcular el depósito necesario y separarlo.
¿Los depósitos al inicio del periodo cambian la cuenta?
Sí: si depositas al inicio, cada depósito gana un periodo más de interés y el depósito necesario es menor, aproximadamente A / (1 + i).
¿Debo incluir el valor de rescate del equipo viejo?
Sí: si venderás el equipo actual al reemplazarlo, resta ese valor de la cantidad que necesitas reunir.