Ahorro para el retiro: cuánto ahorrar cada mes y cuánto podrás retirar
Cómo calcular el ahorro mensual para llegar a una meta y la renta mensual que puede darte un capital, con ejemplos que muestran el costo de empezar tarde.
Planear el retiro implica dos preguntas que se resuelven con las mismas fórmulas de series uniformes: ¿cuánto debo ahorrar cada mes para juntar cierta cantidad? y ¿cuánto puedo retirar cada mes de ese capital durante cierto número de años? Esta guía las resuelve paso a paso y muestra algo que sorprende a casi todos: el enorme peso del tiempo.
Fase 1: acumulación (de A a F)
Si depositas A cada mes con una tasa efectiva mensual i durante N meses, el capital acumulado es F = A · (F/A, i, N). Para saber cuánto depositar para llegar a una meta se despeja A:
A = F · i / [(1 + i)N − 1] = F · (A/F, i, N)
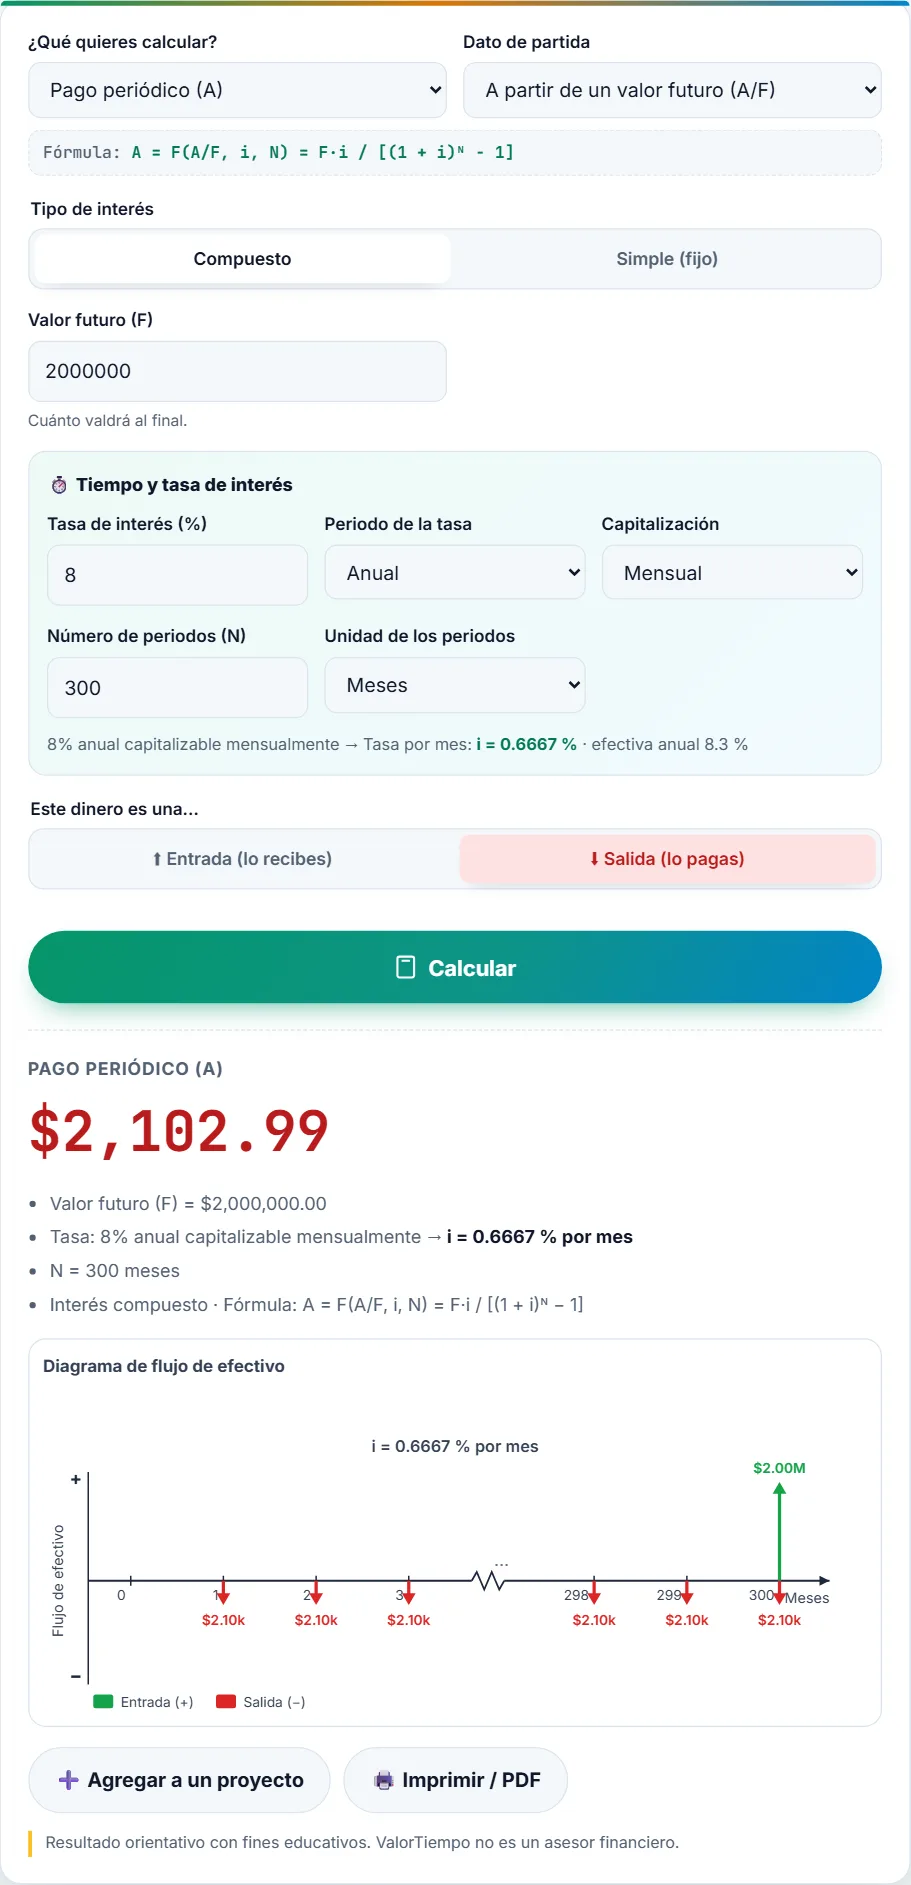
El costo de empezar tarde
La misma meta de $2,000,000 con la misma tasa, según los años que tengas para ahorrar:
| Años para ahorrar | Depósito mensual necesario | Diferencia frente a 35 años |
|---|---|---|
| 35 años | $871.88 | — |
| 30 años | $1,341.96 | +$470.08 |
| 25 años | $2,102.99 | +$1,231.11 |
| 20 años | $3,395.47 | +$2,523.59 |
Empezar 15 años antes (35 en lugar de 20) reduce el depósito mensual de $3,395.47 a $871.88: aproximadamente una cuarta parte del esfuerzo. El tiempo trabaja a tu favor con el interés compuesto, como se ve en la guía de interés simple y compuesto.
Fase 2: retiros (de P a A)
Al retirarte, tu capital funciona como el valor presente de una serie de retiros iguales. La renta mensual que puede sostener un capital P durante N meses es A = P · (A/P, i, N).
La inflación cambia el significado de los números
Los $14,328.62 de dentro de 25 años no comprarán lo mismo que hoy. Hay dos maneras de manejarlo: trabajar con una tasa real (rendimiento menos inflación) y expresar todo en pesos de hoy, o incrementar tus aportaciones con el tiempo, lo cual es un gradiente geométrico (ver guía). Consulta la guía de inflación y tasa real para elegir el enfoque.
Qué no cubre este cálculo
- El rendimiento no está garantizado y puede variar cada año: los resultados son un escenario, no una promesa.
- No incluye comisiones, impuestos ni las reglas de un sistema de pensiones específico, que varían por país y por producto.
- No contempla gastos imprevistos en la jubilación, como los de salud.
Herramienta de apoyo educativo. No es un asesor financiero ni una recomendación sobre productos de ahorro o inversión. Consulta a un profesional para decisiones de retiro.
Con tus datos: en la calculadora elige «Pago uniforme (A)» a partir de «Valor futuro (F)» para el ahorro mensual, o a partir de «Valor presente (P)» para el retiro mensual.
Planea un retiro con números
Una meta de ahorro, una renta mensual y el capital necesario para una renta dada. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. ¿Cuánto depositar al mes durante 30 años para juntar $1,000,000 con 8 % anual capitalizable mensualmente?
A = 1,000,000 × (A/F, 0.6667 %, 360) = $670.98 al mes (la mitad de lo necesario para $2,000,000, porque la meta es la mitad).
Ejercicio 2. ¿Qué retiro mensual sostiene un capital de $1,000,000 durante 20 años, con 6 % anual capitalizable mensualmente?
A = 1,000,000 × (A/P, 0.5 %, 240) = $7,164.31 al mes.
Ejercicio 3. ¿Qué capital necesitas para retirar $20,000 al mes durante 25 años con 6 % anual capitalizable mensualmente?
P = 20,000 × (P/A, 0.5 %, 300) = 20,000 × 155.2069 = $3,104,137.28.
Preguntas sobre el ahorro para el retiro
¿Qué rendimiento debo suponer?
Uno prudente y probado en varios escenarios (por ejemplo, bajo, medio y alto). Los rendimientos futuros no están garantizados; si el real es menor, hay que ahorrar más o durante más tiempo.
¿Es mejor ahorrar mucho al final o poco desde ahora?
Matemáticamente, empezar antes es más eficiente: el interés compuesto trabaja más tiempo, como muestra la comparación de 35 años contra 20.
¿Estos cálculos reemplazan un plan de retiro profesional?
No. Son un apoyo educativo para entender los órdenes de magnitud; un plan real debe considerar impuestos, comisiones, inflación y tu situación personal.