Cetes y bonos cupón cero: precio, rendimiento y tasa de descuento
Cómo se calcula el precio de un Cete con interés simple y año de 360 días, la diferencia entre tasa de rendimiento y de descuento, y cómo comparar plazos.
Un instrumento cupón cero no paga intereses periódicos: se compra a un precio menor que su valor nominal y al vencimiento se recibe el valor completo. La ganancia es la diferencia. En México el ejemplo más conocido son los Cetes (Certificados de la Tesorería de la Federación): su valor nominal es de $10 y se emiten a plazos de 28, 91, 182 y 364 días. Son el caso de libro de un pago único: un valor presente P y un valor futuro F.
El precio de un Cete
Los Cetes se cotizan con interés simple y un año comercial de 360 días. Si r es la tasa de rendimiento anual y t el plazo en días:
Precio = 10 / (1 + r · t / 360)
Tasa de rendimiento y tasa de descuento
Los resultados de las subastas muestran dos tasas que se confunden con facilidad:
- Tasa de rendimiento (r): la ganancia sobre lo que pagaste. Es la que se compara con otras inversiones.
- Tasa de descuento (d): el descuento sobre el valor nominal: Precio = 10 × (1 − d · t / 360).
r = d / (1 − d · t / 360) y d = r / (1 + r · t / 360)
En el Cete de 91 días anterior, la tasa de descuento es 9.9436 %: siempre es menor que la de rendimiento, porque se calcula sobre $10 y no sobre el precio pagado. Comparar una tasa de descuento con la tasa de un pagaré bancario subestima lo que realmente gana el Cete.
Comparar plazos distintos
Una tasa simple de un Cete de 28 días no se compara directamente con la de uno de 364 días: el de 28 días puede reinvertirse 13 veces en un año y su ganancia se capitaliza. Para comparar, se convierte cada una a tasa efectiva anual:
Efectiva anual = (1 + r · t / 360)365 / t − 1
| Plazo | Rendimiento (simple, 360) | Precio | Efectiva anual |
|---|---|---|---|
| 28 días | 10.20 % | $9.921291 | 10.850 % |
| 91 días | 10.20 % | $9.748647 | 10.750 % |
| 182 días | 10.30 % | $9.505051 | 10.716 % |
| 364 días | 10.35 % | $9.052641 | 10.495 % |
Con estas tasas hipotéticas, el plazo de 28 días reinvertido rinde más al año que el de 364, aunque su tasa anunciada sea menor. La comparación supone que se podrá reinvertir a la misma tasa, algo que no está garantizado.
Bonos cupón cero a varios años
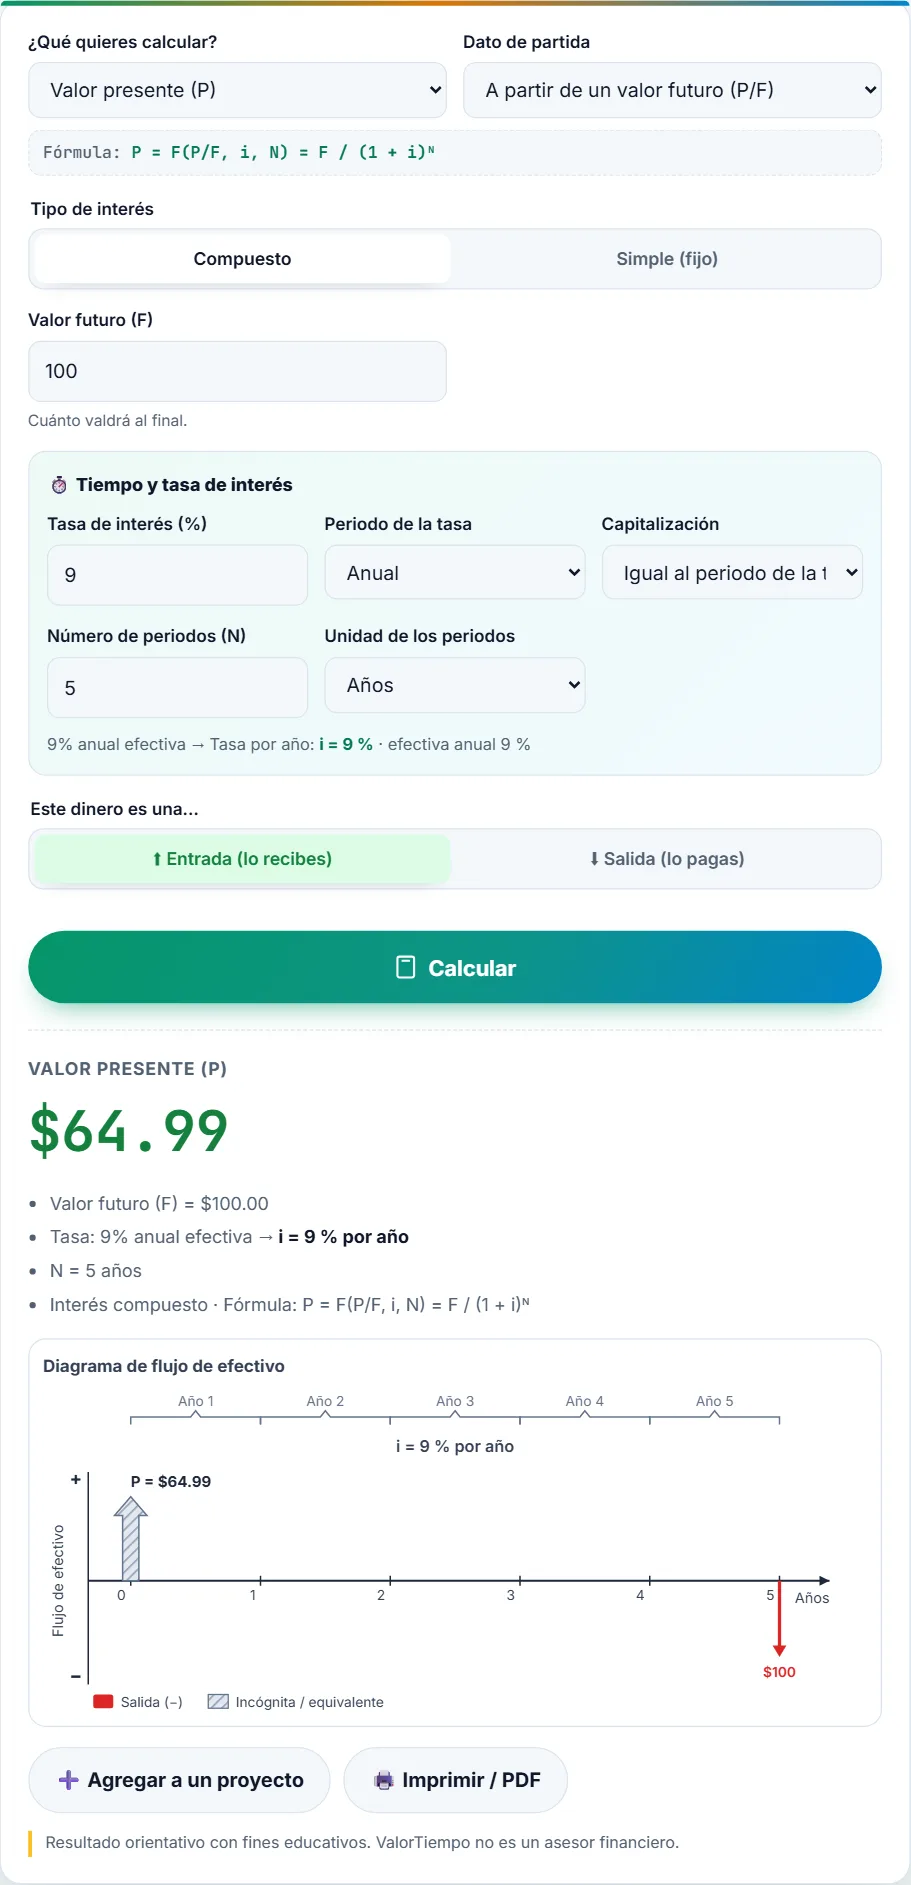
Para plazos de varios años se usa interés compuesto: P = F / (1 + i)N, el mismo factor (P/F, i, N) del valor presente.
Las tasas de esta guía son hipotéticas. Los rendimientos están sujetos a impuestos y no se consideran comisiones. Contenido educativo; no es una recomendación de inversión.
En la calculadora: para el bono cupón cero elige «Valor presente (P)» a partir de un «Valor futuro (F)» de $100, 9 % anual y 5 años. Para un Cete, usa interés simple con la tasa del plazo: i = r × t / 360 y N = 1.
Ponle precio a estos instrumentos
Un Cete a 28 días, el rendimiento de otro a 182 días y un bono cupón cero a 7 años. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. ¿Cuál es el precio de un Cete a 28 días con una tasa de rendimiento de 9.80 % anual?
Precio = 10 / (1 + 0.098 × 28 / 360) = $9.924354.
Ejercicio 2. Compras un Cete a 182 días en $9.52. ¿Cuál es su tasa de rendimiento anual?
r = (10 / 9.52 − 1) × 360 / 182 = 9.973 % anual (simple, año de 360 días).
Ejercicio 3. ¿Cuánto vale hoy un bono cupón cero que pagará $1,000 en 7 años si el mercado exige 8.5 % anual?
P = 1,000 / (1.085)7 = $564.93.
Preguntas sobre Cetes y cupón cero
¿Por qué los Cetes usan un año de 360 días?
Es la convención del mercado de dinero en México (año comercial). Por eso la tasa de un Cete no se compara directamente con una tasa calculada con 365 días ni con una tasa efectiva anual: primero hay que convertirla.
¿Puedo perder dinero con un instrumento cupón cero?
Si lo conservas hasta el vencimiento recibes el valor nominal acordado (con el riesgo del emisor). Si lo vendes antes y las tasas subieron, su precio habrá bajado y podrías venderlo por menos de lo que pagaste.
¿La ganancia de los Cetes es igual a la tasa de rendimiento?
Es la ganancia antes de impuestos y comisiones. En la práctica se retiene ISR sobre los intereses, así que lo que recibes es algo menos.