Capitalización continua y flujos continuos: fórmulas y ejemplos
Qué pasa cuando los intereses se capitalizan en cada instante, cómo pasar de tasa continua a efectiva y cómo valuar ingresos que llegan todo el año.
Mientras más seguido se capitalizan los intereses, más crece el dinero: una tasa de 9.5 % anual rinde más si se capitaliza cada mes que si se capitaliza cada año, y un poco más si se capitaliza cada día. La capitalización continua es el límite de ese proceso: los intereses se suman al capital en cada instante. Ningún pagaré se maneja así en la práctica, pero el modelo es muy útil en dos situaciones: para saber cuál es el máximo que puede rendir una tasa nominal y para valuar proyectos cuyos ingresos o costos no llegan en una fecha, sino repartidos a lo largo del año.
De la tasa nominal a la efectiva
Si r es la tasa nominal anual y M el número de capitalizaciones por año, la tasa efectiva es (1 + r/M)M − 1. Cuando M crece sin límite, esa expresión tiende a un número con la constante e = 2.71828…:
iefectiva = er − 1 y, al revés, r = ln(1 + iefectiva)
Para N años, el valor futuro de un pago único es F = P · erN y su valor presente es P = F · e−rN. Si la tasa está en años pero los flujos son mensuales, se usa r/12 en el exponente: imensual = er/12 − 1.
Flujos continuos: ingresos que llegan todo el año
Muchos proyectos no cobran una vez al año. Una planta que vende energía, una caseta de cobro o una tienda reciben dinero cada día. Tratar todo ese dinero como si llegara el 31 de diciembre subestima su valor, porque una parte se cobra desde enero. Si el flujo anual Ā llega de forma pareja durante el año y la tasa es continua, el valor presente de N años es:
P = Ā · (erN − 1) / (r · erN)
Cuándo conviene usar el modelo continuo
- Ingresos o costos que fluyen de forma pareja: ventas diarias, consumo de energía, nómina operativa de una planta, peajes. El error de suponer «fin de año» crece con la tasa.
- Comparar tasas de forma rápida: con tasas continuas, los rendimientos de varios periodos se suman (r1 + r2) en lugar de multiplicarse, lo que simplifica cuentas de crecimiento.
- Reglas rápidas: el tiempo para duplicar un capital es ln 2 / r. Con 9.5 % continua son 7.30 años; con 9.5 % efectiva anual, ln 2 / ln 1.095 = 7.64 años.
No conviene usarlo cuando los flujos sí ocurren en fechas concretas (un pago de inversión, un rescate al final, cupones semestrales): ahí el modelo discreto es el correcto. También es común combinar ambos: la inversión como pago único en t = 0 y las ventas como flujo continuo.
Errores frecuentes
- Confundir r con la tasa efectiva. Una tasa de 10 % efectiva anual equivale a 9.531 % continua, no a 10 %. Si mezclas ambas en el mismo cálculo, el resultado se desvía.
- Usar el factor continuo para pagos en fechas fijas. El factor de flujo continuo solo aplica si el dinero de verdad llega repartido en el año.
- Olvidar que el rendimiento también se reinvierte. La TIR de un proyecto con flujos continuos supone, como cualquier TIR, que lo cobrado se reinvierte a esa misma tasa; si eso no es realista, revisa la TIR modificada.
Para repasar cómo se convierten las tasas con capitalizaciones discretas, consulta la guía de tasa nominal y efectiva.
Ejemplos hipotéticos con fines educativos; no constituyen asesoría financiera ni de inversión.
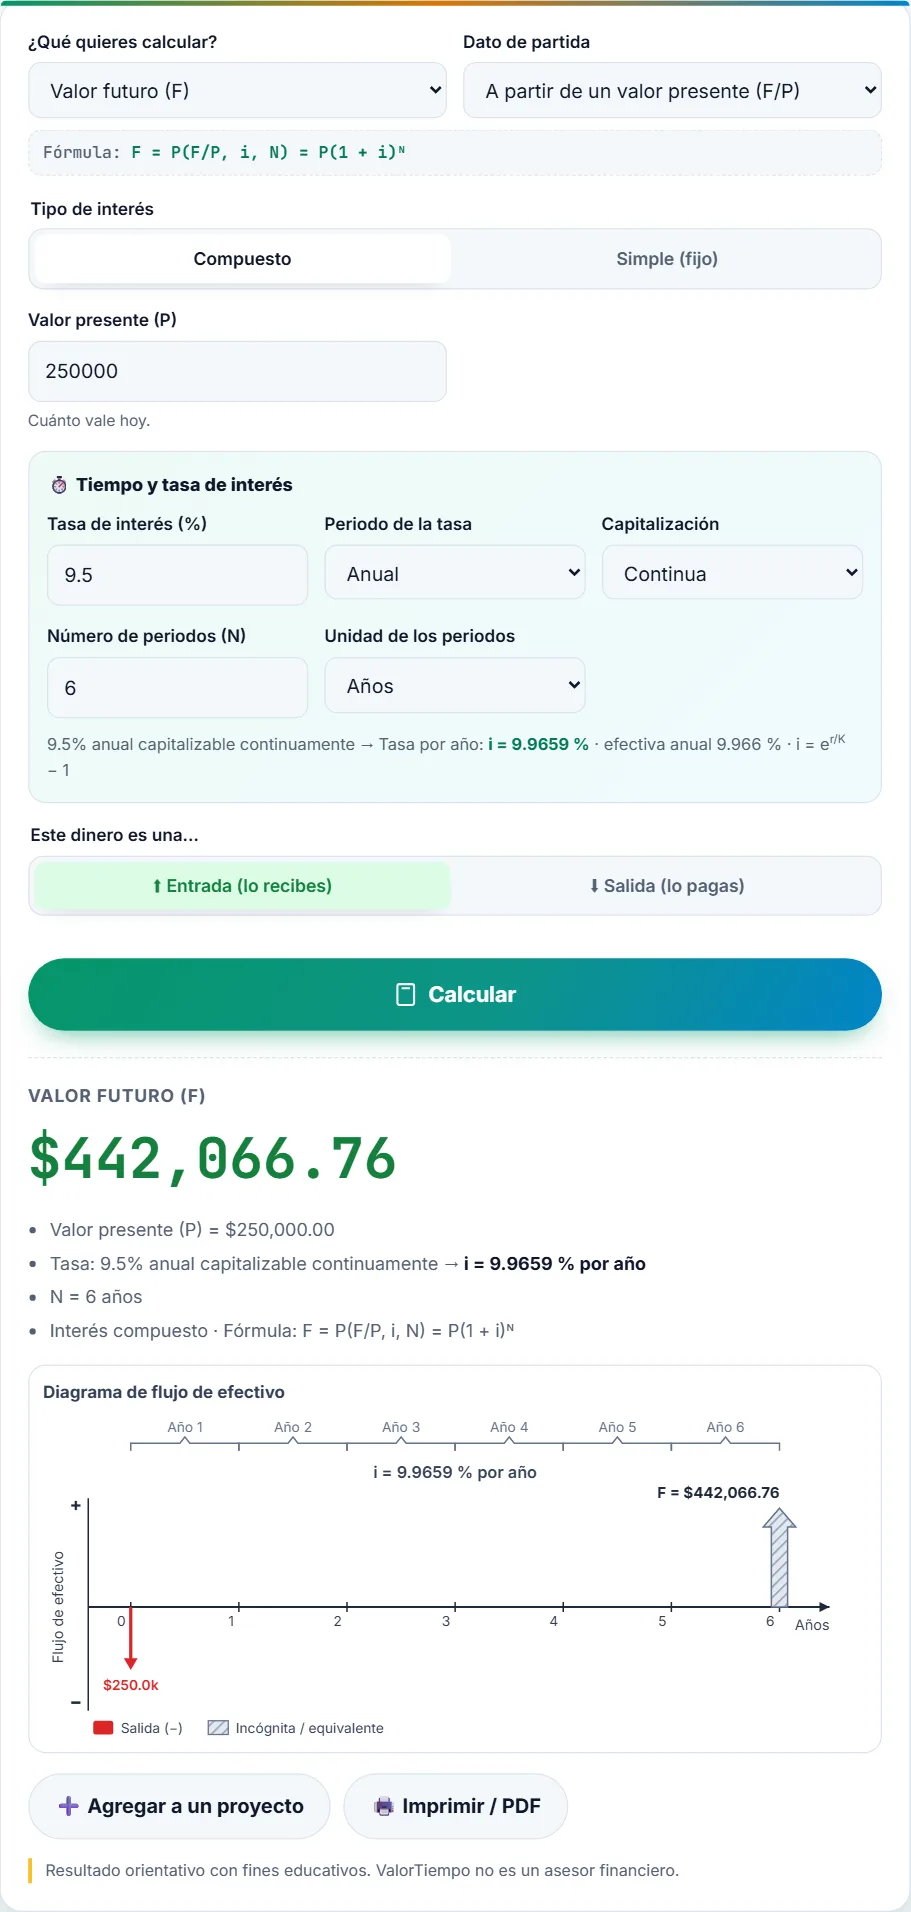
En la calculadora: elige «Valor futuro (F)» a partir de un «Valor presente (P)», escribe 9.5 % anual y en «Capitalización» elige «Continua». Con P = $250,000 y N = 6 años obtendrás $442,066.76.
Practica con tasas continuas
Un depósito con capitalización continua, unos ingresos que llegan todo el año y una conversión de tasa efectiva a continua. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Depositas $80,000 a 7.5 % anual con capitalización continua durante 4 años. ¿Cuánto tendrás y cuál es la tasa efectiva anual?
F = 80,000 · e0.30 = $107,988.70. Tasa efectiva: e0.075 − 1 = 7.7884 %.
Ejercicio 2. Una lavandería de autoservicio en Hermosillo genera $300,000 al año repartidos de forma pareja durante 5 años. Con 9 % anual continua, ¿cuánto valen hoy esos ingresos? ¿Y si se trataran como pagos al final de cada año?
Flujo continuo: 300,000 × (e0.45 − 1) / (0.09 × e0.45) = $1,207,906.16. Como pagos de fin de año a la efectiva de 9.4174 %: $1,154,365.61, unos $53,540 menos.
Ejercicio 3. Una tasa efectiva anual de 12 %, ¿a qué tasa nominal con capitalización continua equivale?
r = ln(1.12) = 11.3329 % anual continua.
Preguntas sobre la capitalización continua
¿Algún instrumento en México capitaliza de forma continua?
Prácticamente ninguno: los pagarés, Cetes y cuentas usan capitalizaciones discretas (diaria, mensual o al vencimiento). La capitalización continua es un modelo teórico útil para valuar flujos que llegan todo el año y para comparar tasas.
¿La diferencia entre capitalización diaria y continua importa?
Casi nunca. Con 9.5 % nominal, la efectiva diaria es 9.9645 % y la continua 9.9659 %. La diferencia grande está entre capitalizar una vez al año y hacerlo cada mes.
¿Cuándo debo usar el factor de flujo continuo en un proyecto?
Cuando los ingresos o costos se reparten de forma pareja a lo largo del año, como las ventas diarias de una planta. Si el dinero llega en fechas concretas (un rescate, un pago anual), usa los factores discretos.