Errores comunes en ingeniería económica: diez fallos de planteamiento
Los diez fallos de planteamiento que más se repiten en problemas de interés, series y evaluación de proyectos, con una lista final para revisar tu trabajo.
Casi todos los resultados incorrectos en problemas de interés vienen de errores de planteamiento, no de aritmética. Esta guía reúne los más comunes y una lista de comprobación para revisar tu trabajo antes de dar una respuesta por buena.
1. Mezclar unidades de tiempo
Si los pagos son mensuales, la tasa debe ser mensual y N debe contarse en meses. Es muy común dejar una tasa anual con periodos mensuales. Antes de calcular pregúntate: ¿mi i y mi N hablan de lo mismo, de meses, de trimestres o de años?
2. Tratar una tasa nominal como si fuera efectiva
«18 % anual capitalizable mensualmente» no es 18 % efectivo. La tasa efectiva anual es 19.562 % y la mensual es 1.5 %. Consulta la guía de tasas.
3. Contar mal los periodos
Una serie de pagos que empieza en el periodo 1 y termina en el 36 tiene 36 pagos. Una serie diferida (que empieza más tarde) se calcula con el factor de serie y luego se traslada con (P/F) hacia el presente. Dibuja el diagrama para no equivocarte por uno.
4. Confundir interés simple con compuesto
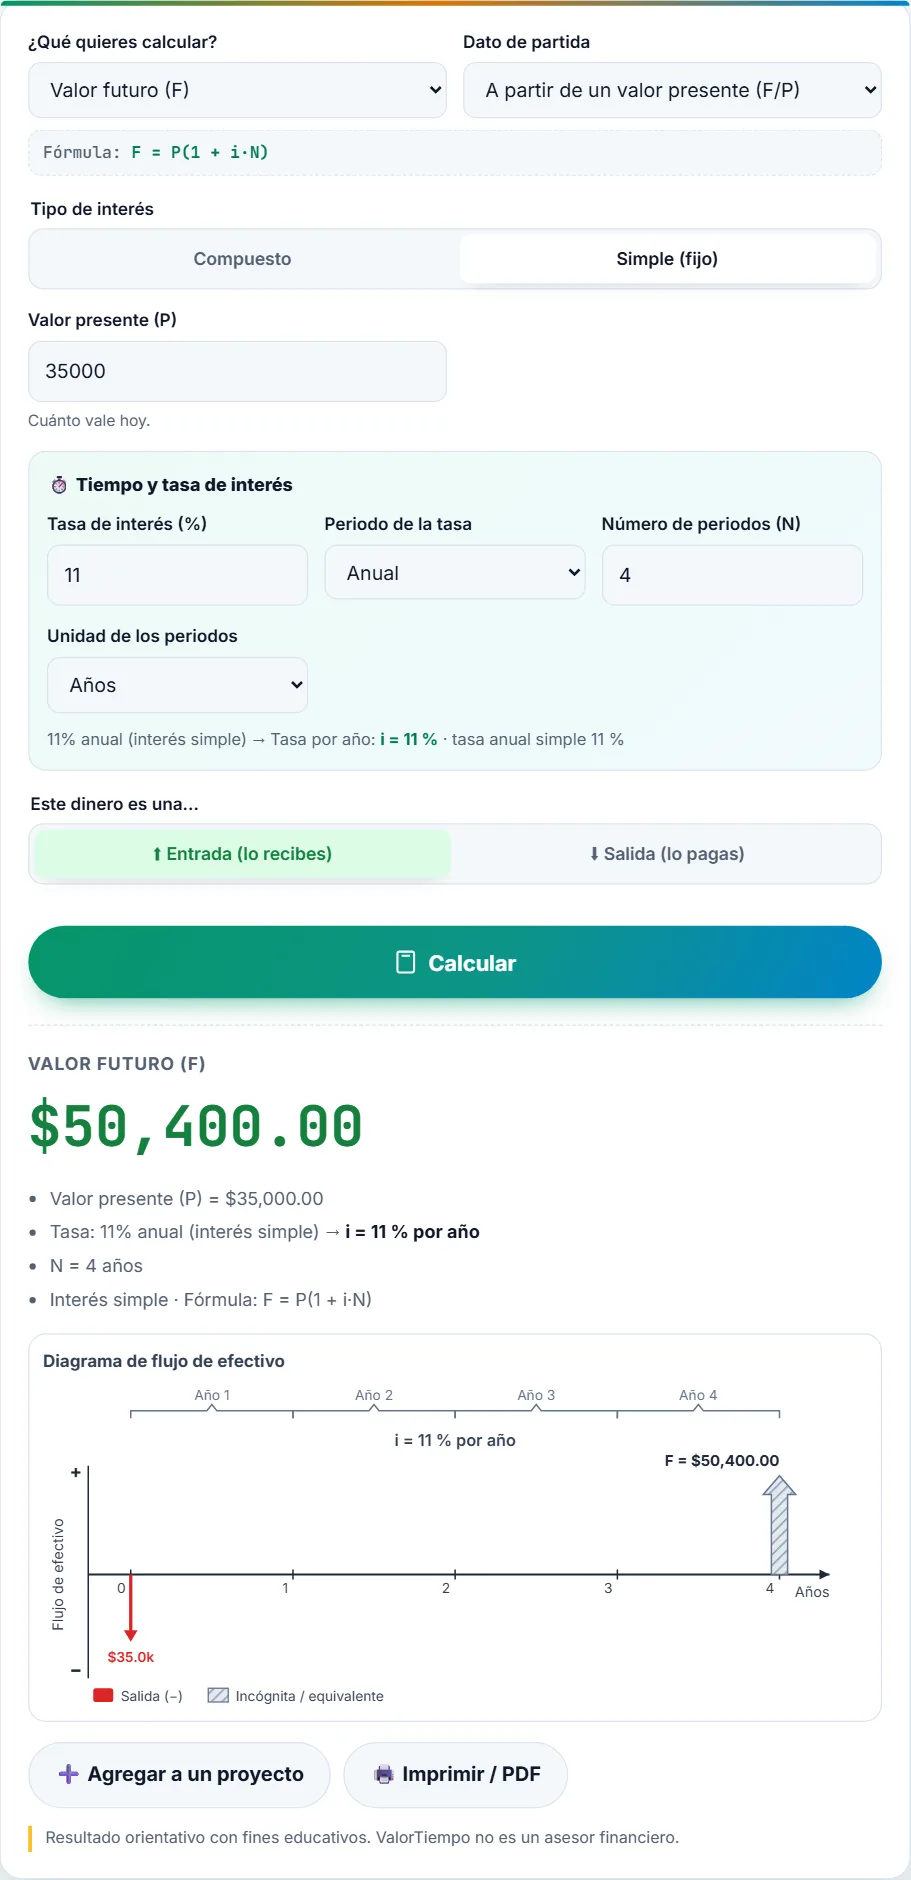
Un pagaré de $35,000 al 11 % anual durante 4 años da $50,400 con interés simple y $53,132.46 con compuesto: más de $2,700 de diferencia. Revisa el enunciado o el contrato: si dice que los intereses se capitalizan o se reinvierten, es compuesto.
5. Ignorar el signo de los flujos
Elige una perspectiva y respétala: las entradas son positivas y las salidas negativas desde ese punto de vista. Un VPN calculado con un signo cambiado dará la conclusión contraria.
6. Comparar proyectos con vidas diferentes usando solo el VPN
Un proyecto de 10 años casi siempre tendrá más VPN absoluto que uno de 3 años, aunque sea peor por periodo. Usa el valor anual equivalente o iguala los horizontes de análisis.
7. Fiarse ciegamente de la TIR
Con flujos que cambian de signo varias veces puede haber varias TIR. Si hay dudas, decide con el VPN.
8. Redondear demasiado pronto
Redondear un factor o una tasa demasiado pronto cambia el resultado, y el error crece con el monto y el plazo. Por ejemplo, 120 depósitos mensuales de $3,000 en una Afore voluntaria que rinde 0.75 % mensual acumulan 3,000 × (F/A, 0.75 %, 120) = $580,542.83. Con el factor redondeado a dos decimales (193.51 en lugar de 193.514277) resultan $580,530.00: $12.83 menos. Si en cambio se redondea la tasa a 0.8 % mensual, el resultado sube a $600,652.41: más de $20,000 de error. Mantén todos los decimales hasta el final.
9. No considerar la inflación cuando importa
Una tasa «nominal» incluye inflación; una tasa «real» no. Mezclar flujos en pesos constantes con tasas nominales (o a la inversa) produce resultados inconsistentes. Mantén coherencia: flujos nominales con tasa nominal, flujos reales con tasa real.
10. Usar una tasa sin justificarla
La tasa de descuento es el supuesto más influyente. Anota de dónde sale (costo del crédito, rendimiento alternativo, TREMA de la empresa) y prueba el resultado con tasas cercanas para ver qué tan sensible es.
Lista de comprobación rápida
- ¿Dibujé el diagrama de flujo con todos los pagos en su periodo?
- ¿La tasa y los periodos usan la misma unidad?
- ¿Convertí la tasa nominal a efectiva para el periodo de pago?
- ¿Usé interés simple o compuesto según el contrato?
- ¿Verifiqué mi respuesta con una operación inversa (de P a F y de F a P)?
- ¿La respuesta es razonable? (un préstamo no debería costar menos de lo que se pidió)
- ¿Declaré los supuestos y la tasa usada?
Este contenido es educativo y no constituye asesoría financiera, fiscal ni de inversión.
Una segunda opinión: repite tu problema en la calculadora y compara. Si tus resultados no coinciden, revisa primero la lista de arriba: casi siempre el error está en las unidades o en la tasa.
¿Dónde está el error?
Tres planteamientos de estudiantes: decide si están bien o mal antes de ver la explicación. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Un problema dice «24 % anual capitalizable mensualmente, pagos mensuales». Un estudiante usa i = 2 % mensual. ¿Está bien?
Sí: 24 % / 12 = 2 % mensual es la tasa efectiva mensual porque la capitalización coincide con el periodo de pago.
Ejercicio 2. Pagos trimestrales con tasa de 12 % efectiva anual. Un estudiante usa i = 3 % trimestral (12 / 4). ¿Es correcto?
No. Con una tasa efectiva anual, la trimestral equivalente es (1.12)1/4 − 1 = 2.874 %. Dividir entre 4 solo sería válido para 12 % nominal capitalizable trimestralmente.
Ejercicio 3. Alguien afirma que $8,500 a 12 % simple durante 2 años dan $10,662.40. ¿Qué error cometió?
Usó interés compuesto: 8,500 × (1.12)2 = $10,662.40. Con interés simple el resultado es 8,500 × (1 + 0.12 × 2) = $10,540.00.
Preguntas para revisar tu trabajo
¿Cuál es el error más frecuente?
Mezclar la unidad de la tasa con la de los periodos: por ejemplo, tasa anual con pagos mensuales. Antes de calcular, comprueba que i y N hablan de lo mismo.
¿Cómo sé si mi resultado es razonable?
Haz una estimación rápida (por ejemplo, con la regla del 72), comprueba que el préstamo no cuesta menos de lo prestado y verifica con la operación inversa.
Mi resultado difiere por unos centavos del libro o de otra calculadora. ¿Está mal?
Probablemente no: suele deberse a cuántos decimales se conservan en la tasa o en los factores. Si la diferencia es mayor que unos centavos por cada mil, revisa el planteamiento.