Tabla de amortización con factores: interés, capital y saldo de cada periodo
La tabla de amortización desde la ingeniería económica: interés, capital y saldo del pago k con factores, y el esquema de abono constante.
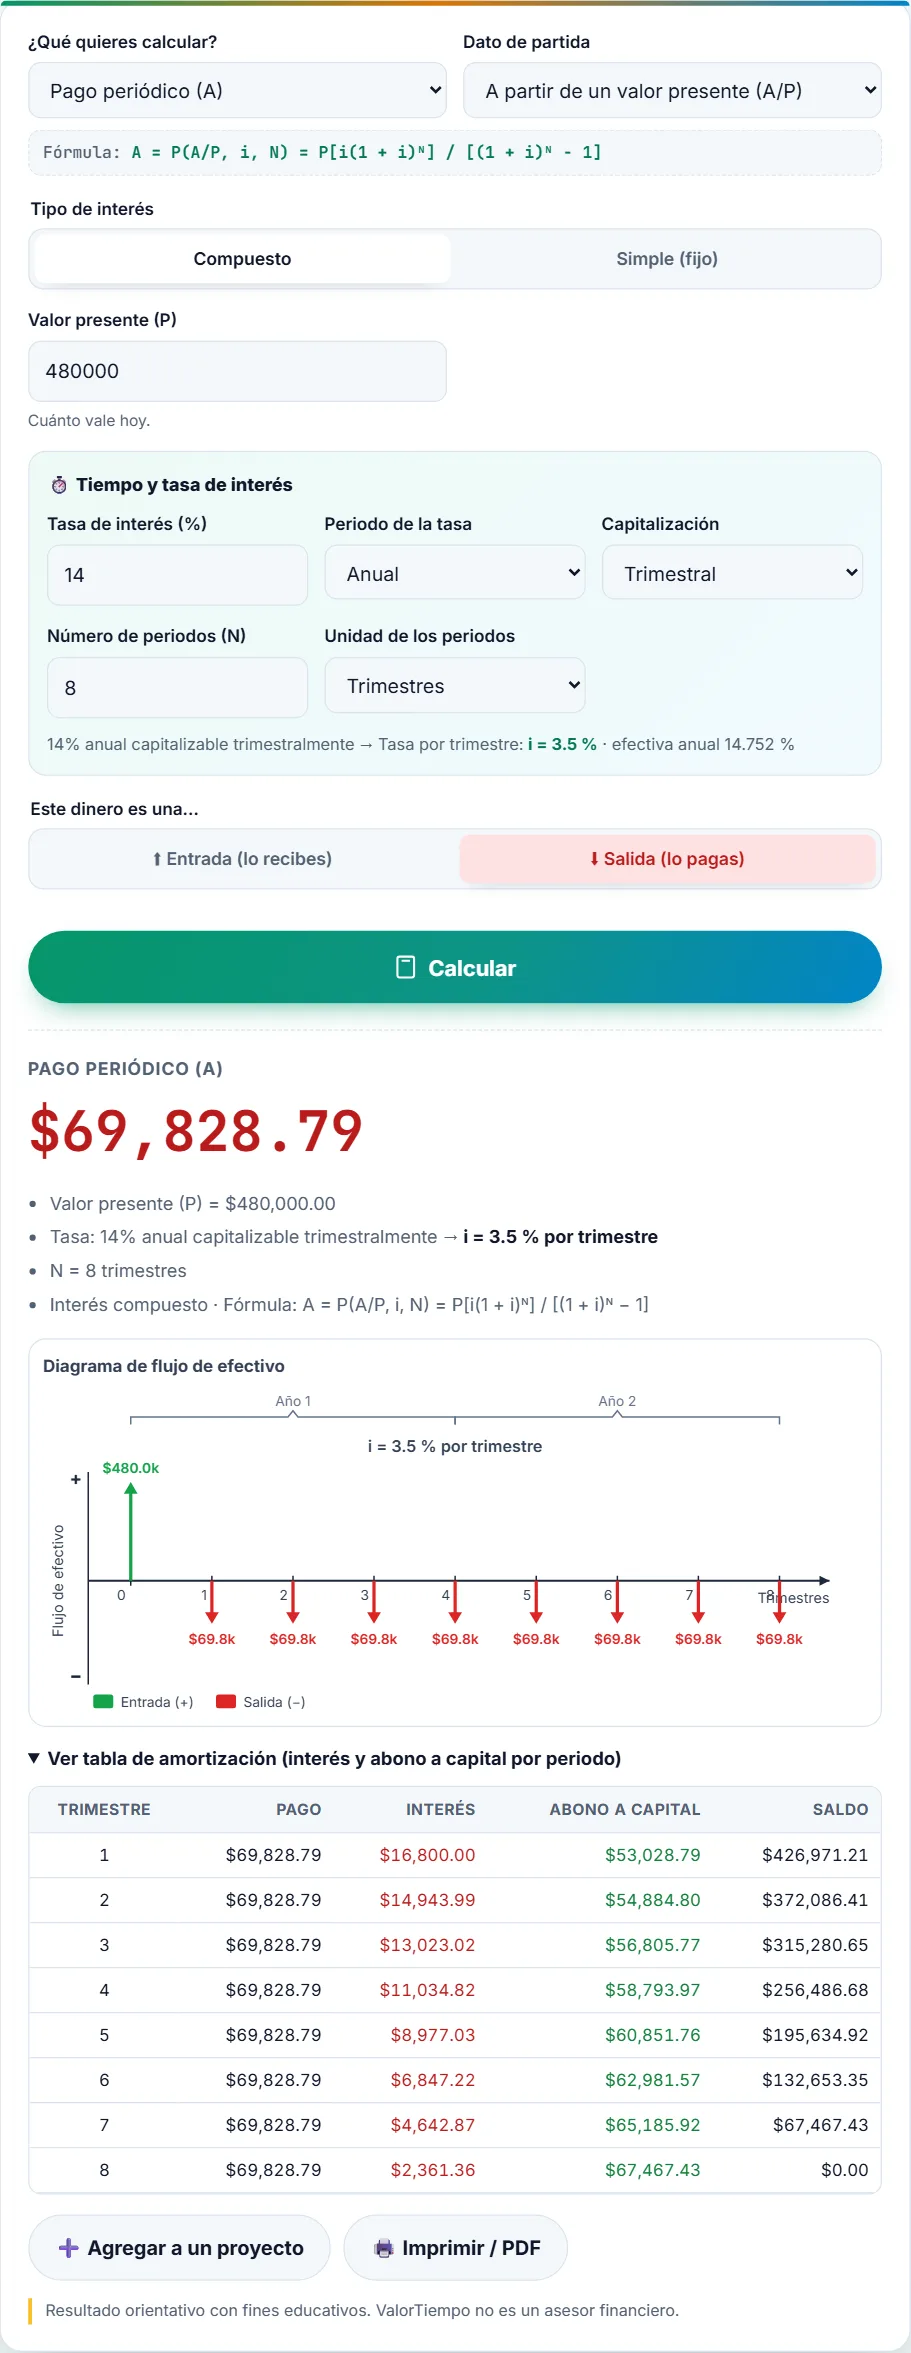
En ingeniería económica, una deuda que se paga en cuotas iguales es una serie uniforme equivalente a un valor presente: P = A(P/A, i, N). La tabla de amortización es la comprobación renglón por renglón de esa equivalencia: muestra qué parte de cada pago es interés sobre el saldo y qué parte reduce la deuda. Además de construirla paso a paso, cada columna se puede obtener directamente con factores, lo que permite saber el interés o el saldo de cualquier periodo sin escribir la tabla completa.
Planteamiento con la convención de fin de periodo
El préstamo P ocurre en t = 0 y los N pagos iguales al final de los periodos 1 a N. Desde el punto de vista de quien recibe el dinero, hay una entrada en 0 y N salidas:
A = P(A/P, i, N) · Interésk = i · Saldok−1 · Capitalk = A − Interésk
Cada columna con factores
Para el pago k de una serie de N pagos, sin construir la tabla:
| Columna | Fórmula | Pago 4 del ejemplo |
|---|---|---|
| Capital del pago k | A · (P/F, i, N − k + 1) | 69,828.79 × (P/F, 3.5 %, 5) = $58,793.97 |
| Interés del pago k | A · [1 − (P/F, i, N − k + 1)] | $11,034.82 |
| Saldo después del pago k (método prospectivo) | A · (P/A, i, N − k) | Después del 3.º: 69,828.79 × (P/A, 3.5 %, 5) = $315,280.65 |
| Saldo después del pago k (método retrospectivo) | P(F/P, i, k) − A(F/A, i, k) | 480,000(F/P, 3.5 %, 3) − 69,828.79(F/A, 3.5 %, 3) = $315,280.65 |
El capital de cada pago es el valor presente, en ese momento, del último pago de la serie que «libera»; por eso crece con el factor (1 + i). Los dos métodos del saldo dan lo mismo: el prospectivo mira los pagos que faltan y el retrospectivo lleva al presente lo que se debía y lo que ya se pagó.
Otro esquema: abono constante a capital
No todas las deudas usan pagos iguales. En el esquema de abono constante cada periodo se paga la misma parte del capital (P/N) más el interés del saldo, así que cada cuota es menor que la anterior:
| Esquema | Primer pago | Último pago | Intereses totales |
|---|---|---|---|
| Pagos iguales | $69,828.79 | $69,828.79 | $78,630.32 |
| Abono constante ($60,000 por trimestre) | $76,800.00 | $62,100.00 | $75,600.00 |
El abono constante paga menos intereses porque reduce el saldo más rápido al principio, pero exige más dinero en los primeros periodos. A la misma tasa del 3.5 %, el valor presente de ambos esquemas es exactamente $480,000: ninguno es «más barato» en términos de valor del dinero en el tiempo. Lo que cambia es cuándo se necesita el efectivo.
Para qué sirve en un análisis de proyecto
- Impuestos: en un análisis después de impuestos con financiamiento, solo la columna de interés es deducible; el abono a capital no. Por eso se necesita la tabla (ver flujo de efectivo después de impuestos).
- Liquidar antes: el saldo prospectivo es lo que se tendría que entregar para cancelar la deuda en el periodo k.
- Comprobaciones: Σ capital = P, Σ intereses = N·A − P, y después del último pago no queda deuda (salvo centavos de redondeo). Si alguna no se cumple, revisa la tasa por periodo.
Ejemplo hipotético con fines educativos. No constituye asesoría financiera.
En la calculadora: al calcular un pago (A) a partir de un valor presente aparece la tabla completa. Elige periodos en trimestres y la tasa de 14 % anual capitalizable trimestralmente para reproducir este ejemplo.
Arma tu propia tabla
Un financiamiento de $90,000 a 6 trimestres: el pago, el primer renglón, un saldo y el interés de un pago calculado con factores. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Un proveedor financia $90,000 de refacciones con 6 pagos trimestrales iguales a 3 % por trimestre. Calcula el pago y el desglose del primer renglón.
A = 90,000 × (A/P, 3 %, 6) = $16,613.78. Primer trimestre: interés = 90,000 × 0.03 = $2,700.00 y capital = 16,613.78 − 2,700.00 = $13,913.78.
Ejercicio 2. Con el método prospectivo, ¿cuál es el saldo del financiamiento anterior después de 2 pagos?
Quedan 4 pagos: saldo = 16,613.78 × (P/A, 3 %, 4) = $61,755.04.
Ejercicio 3. Sin construir la tabla, ¿cuánto interés tiene el pago 5?
Interés5 = A × [1 − (P/F, 3 %, 6 − 5 + 1)] = 16,613.78 × [1 − (1.03)−2] = $953.70.
Dudas sobre amortización
¿Por qué la columna de capital crece con el factor (1 + i)?
Porque el capital del pago k es el valor, en ese momento, del último pago de la serie que se «libera»: A(P/F, i, N − k + 1). Cada periodo ese descuento es un periodo menor, así que el capital crece (1 + i) veces.
¿Qué diferencia hay entre el saldo prospectivo y el retrospectivo?
El prospectivo es el valor presente de los pagos que faltan; el retrospectivo es lo que valía la deuda llevado al periodo k menos lo que ya se pagó, también llevado a k. Deben dar lo mismo; si no, hay un error en la tasa o en los periodos.
¿Qué esquema conviene más, pagos iguales o abono constante?
A la misma tasa, los dos tienen el mismo valor presente. El abono constante paga menos intereses en pesos porque reduce el saldo más rápido, pero exige pagos mayores al principio. La elección depende del flujo de efectivo disponible.