Depreciación por unidades de producción y agotamiento de recursos
Cómo depreciar un equipo según lo que produce y cómo repartir el costo de una mina, un pozo o un banco de material conforme se extrae, con su efecto fiscal.
La depreciación en línea recta reparte el costo de un activo en partes iguales cada año, aunque la máquina trabaje mucho un año y poco el siguiente. Para equipos cuyo desgaste depende del uso (trituradoras, camiones de acarreo, maquinaria de una cantera), tiene más sentido el método de unidades de producción: el costo se reparte según los metros cúbicos, las horas o las toneladas que se procesan. Y cuando lo que se consume no es una máquina sino el propio recurso (el material de un banco de grava, el mineral de una mina, el agua de un pozo), el reparto se llama agotamiento.
Depreciación por unidades de producción
Tasa por unidad = (Costo − Valor de rescate) / Unidades totales estimadas → Dt = Tasa × Unidades del año t
Las unidades totales son una estimación técnica de lo que el equipo procesará en su vida útil. Si un año no se usa, no se deprecia; si se usa el doble, se deprecia el doble.
El ritmo de producción cambia el valor del escudo
El método de unidades de producción adelanta deducciones cuando el equipo trabaja más al principio. Si la misma trituradora procesara 200,000, 200,000, 160,000, 120,000 y 120,000 m³, la depreciación sería $800,000, $800,000, $640,000, $480,000 y $480,000, y el valor presente del escudo subiría a $715,498.12, unos $23,000 más que con línea recta. Es el mismo efecto que se explica en la guía de depreciación y escudo fiscal: deducir antes vale más que deducir después.
Agotamiento por costo: el recurso que se consume
El banco de grava también tiene un costo: la empresa pagó $4,500,000 por el terreno y los derechos de explotación, y los estudios estiman 1,500,000 m³ aprovechables. El agotamiento por costo funciona igual que las unidades de producción, pero aplicado al recurso:
Tasa de agotamiento = 4,500,000 / 1,500,000 = $3.00 por m³ extraído
Con la extracción del ejemplo, el agotamiento sería $360,000, $540,000, $600,000, $480,000 y $420,000. Con un ISR de 30 %, esas cantidades generan un ahorro fiscal de $108,000 a $180,000 por año, con un valor presente de $516,704.81 al 12 %. Después de cinco años quedarían 700,000 m³ y $2,100,000 por agotar.
Si cambia la estimación de la reserva. Supón que al terminar el año 2 (300,000 m³ extraídos, $900,000 ya agotados) un nuevo estudio indica que quedan 1,500,000 m³ en lugar de 1,200,000. No se corrige el pasado: el costo pendiente se reparte entre la nueva reserva. Tasa nueva = (4,500,000 − 900,000) / 1,500,000 = $2.40 por m³.
Algunos libros describen también el «agotamiento porcentual», un porcentaje fijo de los ingresos que existe en la legislación de otros países. En este ejemplo solo usamos el agotamiento por costo, que es el que se explica con valor del dinero en el tiempo.
¿Y en México?
La Ley del ISR fija porcentajes máximos de deducción anual para cada tipo de activo, así que el método de unidades de producción se usa sobre todo en la contabilidad financiera (las Normas de Información Financiera lo permiten cuando refleja mejor el consumo del activo) y en el análisis interno de proyectos. Para el cálculo fiscal real de una concesión minera o un banco de material, consulta a un contador: aquí el objetivo es entender cómo el ritmo de deducción cambia el valor presente.
Errores frecuentes
- Olvidar restar el rescate antes de dividir entre las unidades: el equipo terminaría depreciado por debajo de su valor de venta.
- Corregir años pasados cuando cambia la estimación de unidades o de reserva. El ajuste se hace hacia adelante.
- Confundir depreciación con flujo de efectivo. La depreciación no es una salida de dinero; su efecto en caja es el ahorro de impuestos, como se ve en el flujo después de impuestos.
Ejemplo hipotético con fines educativos. No sustituye la asesoría de un contador ni constituye asesoría fiscal o financiera.
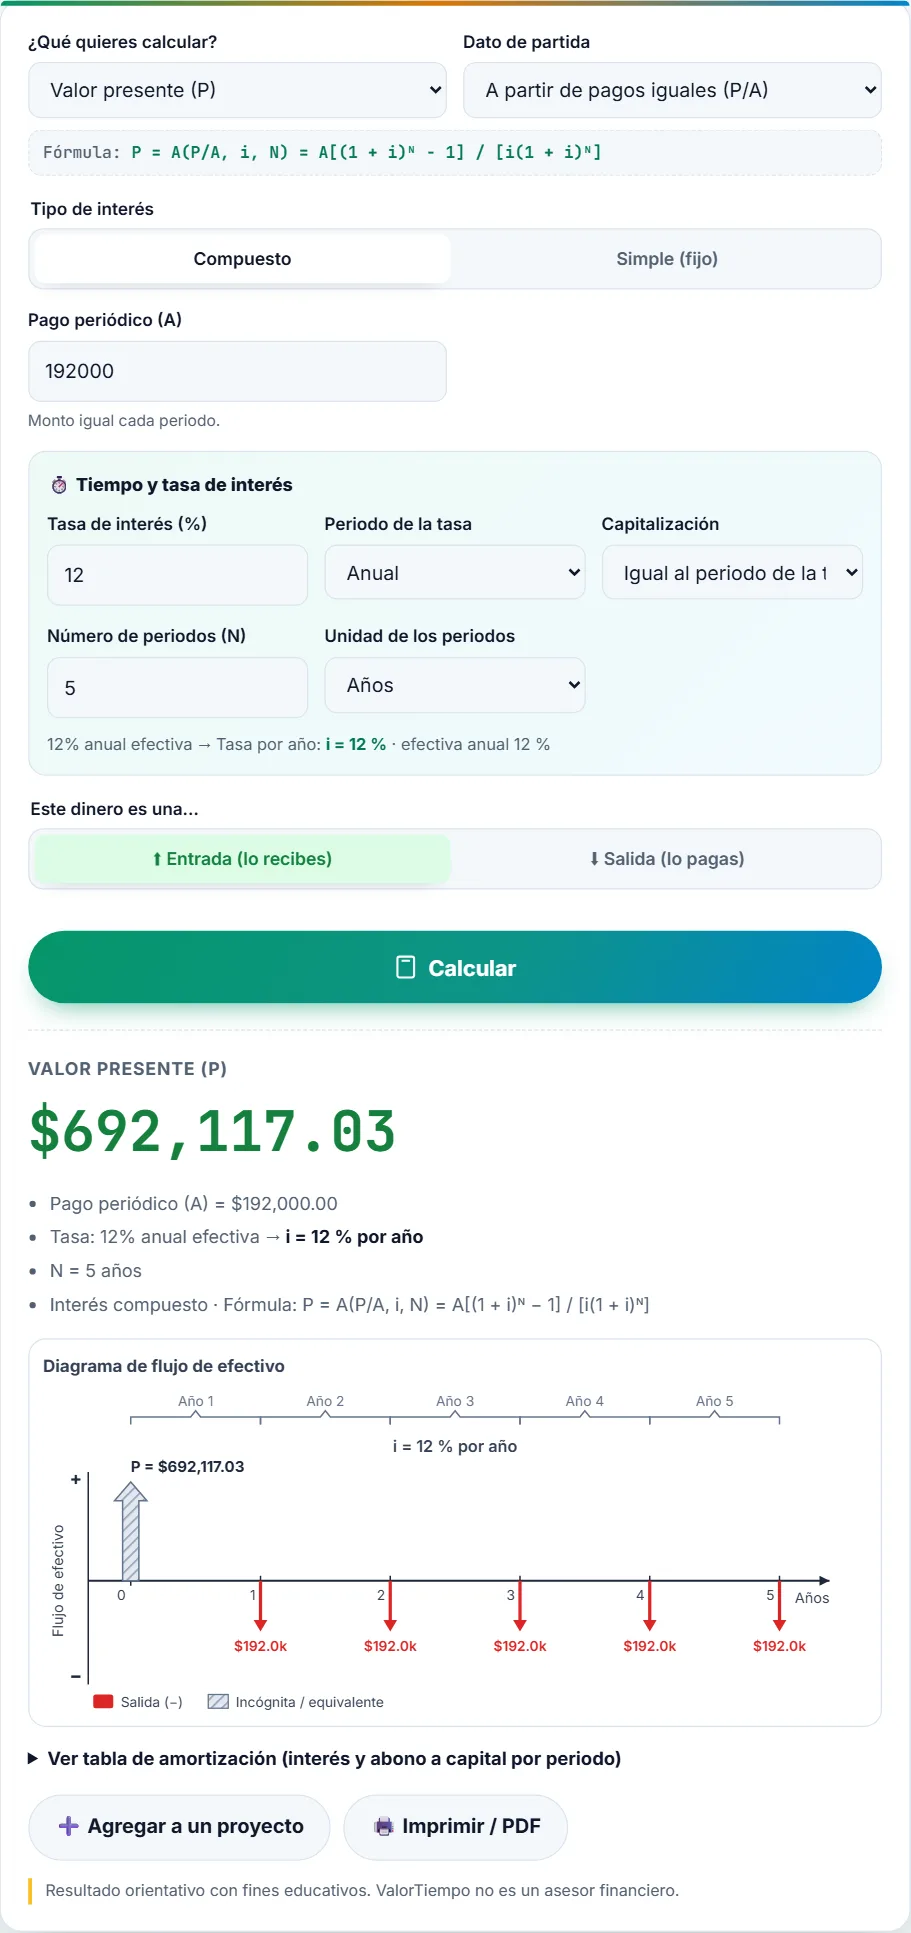
En la calculadora: el escudo de línea recta es un «Valor presente (P)» a partir de un «Pago periódico (A)» de $192,000, con 12 % anual y 5 años: $692,117.03. El escudo por unidades de producción no es uniforme: arma un proyecto con un movimiento por año.
Deprecia según el uso
Una retroexcavadora por horas, un banco de arcilla que se agota y un camión por kilómetros. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Una retroexcavadora cuesta $1,250,000, tiene un rescate de $50,000 y se estima que trabajará 20,000 horas. Si este año trabajó 3,600 horas, ¿cuánto se deprecia?
Tasa = (1,250,000 − 50,000) / 20,000 = $60 por hora. Depreciación = 3,600 × 60 = $216,000.
Ejercicio 2. Una ladrillera de Puebla pagó $1,120,000 por un banco de arcilla con 320,000 toneladas aprovechables. Este año extrajo 45,000 t. ¿Cuál es el agotamiento y cuánto ahorra de impuestos con ISR de 30 %?
Tasa = 1,120,000 / 320,000 = $3.50 por t. Agotamiento = $157,500; ahorro fiscal = $47,250.
Ejercicio 3. Un camión de acarreo cuesta $2,000,000, con rescate de $200,000 y vida de 450,000 km. Recorre 90,000, 120,000 y 100,000 km en sus primeros tres años. ¿Cuál es su valor en libros al final del año 3?
Tasa = 1,800,000 / 450,000 = $4 por km. Depreciación: $360,000, $480,000 y $400,000. Valor en libros = 2,000,000 − 1,240,000 = $760,000.
Preguntas sobre unidades de producción y agotamiento
¿Cuándo conviene el método de unidades de producción?
Cuando el desgaste del equipo depende de cuánto se usa y no del paso del tiempo, y cuando la producción varía mucho de un año a otro, como en canteras, minas, transporte de carga o maquinaria agrícola.
¿Qué diferencia hay entre depreciación y agotamiento?
La depreciación reparte el costo de un activo que se desgasta (una máquina); el agotamiento reparte el costo de un recurso natural que se extrae y no se repone (grava, mineral, petróleo).
¿Puedo usar este método para mis impuestos en México?
La Ley del ISR establece porcentajes máximos de deducción por tipo de activo. El método de unidades de producción se usa sobre todo en la contabilidad financiera y en el análisis de proyectos; para la parte fiscal consulta a un contador.