¿Pagar de contado o a meses sin intereses? Cómo saberlo con números
Una compra a meses como problema de equivalencia: tasa implícita, diagrama de flujo, primer pago anticipado y costo de oportunidad del efectivo.
Una promoción a meses sin intereses es, en términos de ingeniería económica, un problema de equivalencia: hay que decidir si una cantidad hoy (el precio de contado) es equivalente, mayor o menor que una serie uniforme de pagos futuros. Si el vendedor ofrece el mismo precio en ambos casos, la serie vale menos que el contado y financiarse no cuesta nada. Si da un descuento por pagar de contado, ese descuento es el interés escondido, y se puede medir con la misma herramienta que una TIR: la tasa implícita.
El planteamiento
Si el precio de contado es P y el plan pide N pagos iguales de A, la tasa implícita es la i que hace equivalentes ambas opciones:
P = A · (P/A, i, N)
Es la tasa a la que, en efecto, el vendedor te presta el precio de contado. No tiene despeje algebraico; se encuentra por tanteo o con un método numérico, igual que una TIR.
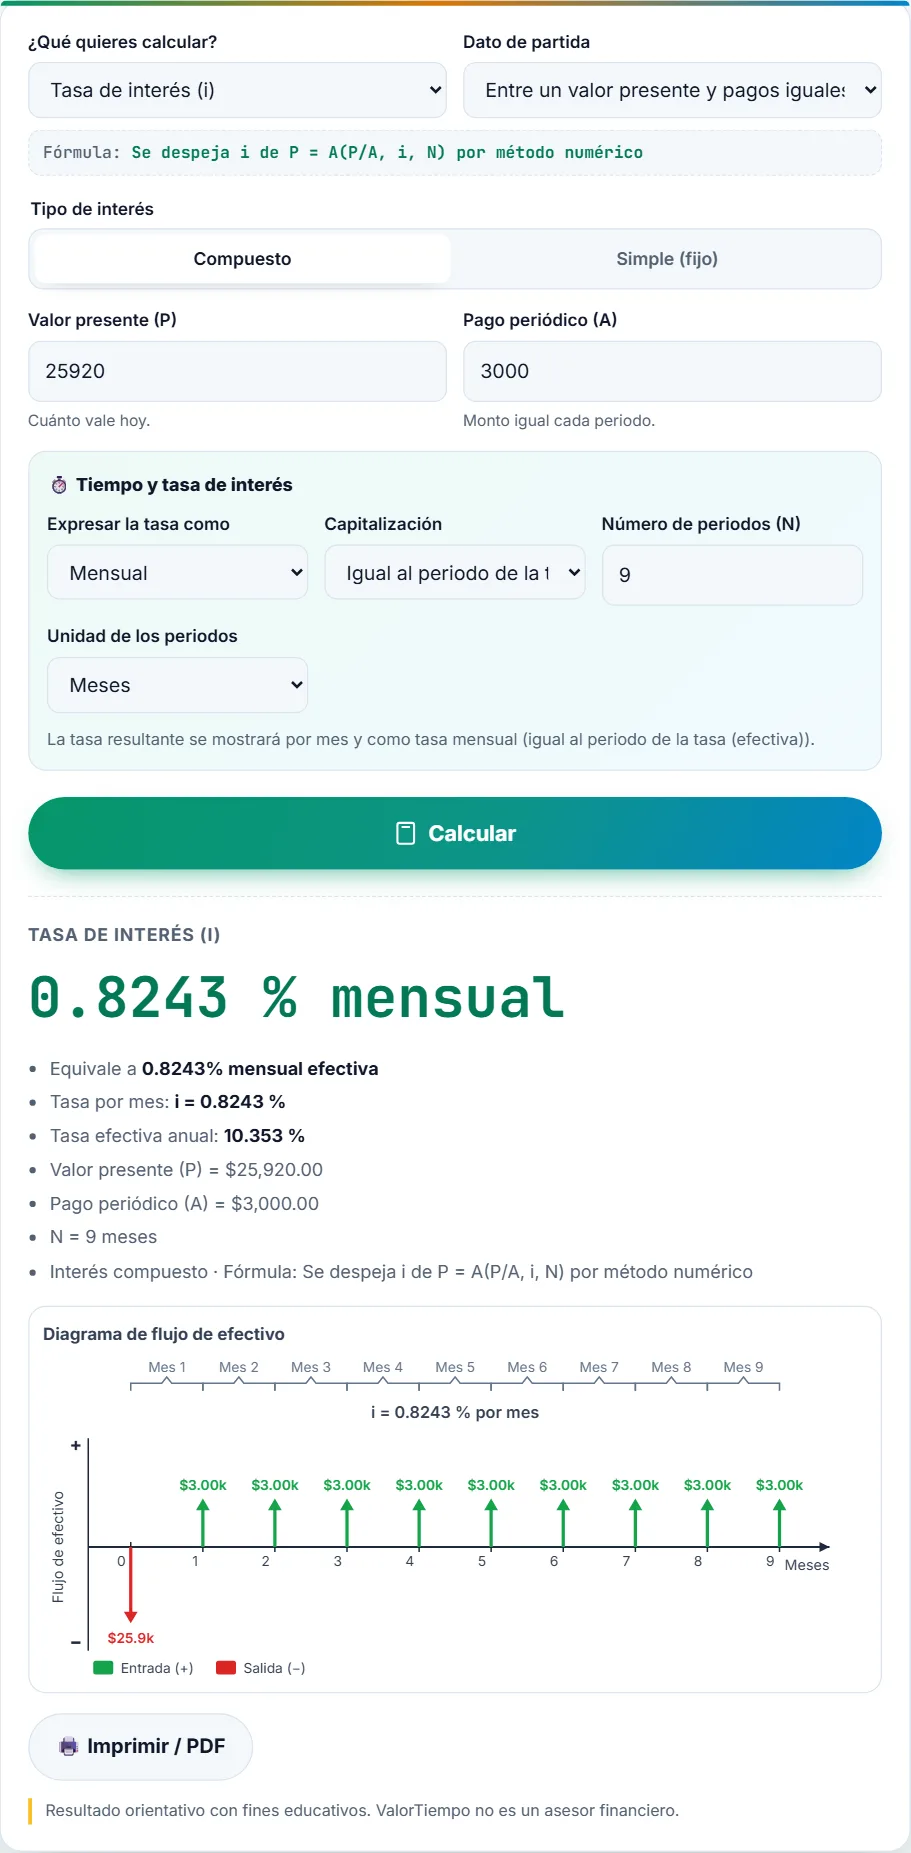
Cuánto cuesta cada descuento
Para el mismo equipo de $27,000 en 9 pagos de $3,000:
| Descuento por contado | Precio de contado | Tasa implícita mensual | Tasa efectiva anual |
|---|---|---|---|
| 0 % | $27,000 | 0.0000 % | 0.00 % |
| 2 % | $26,460 | 0.4060 % | 4.98 % |
| 4 % | $25,920 | 0.8243 % | 10.35 % |
| 6 % | $25,380 | 1.2557 % | 16.15 % |
| 9 % | $24,570 | 1.9289 % | 25.77 % |
Como el plazo es corto, cada punto de descuento pesa mucho: 9 % de descuento en 9 meses equivale a casi 26 % anual.
Cuándo cae el primer pago
Las fórmulas suponen la convención de fin de periodo: el primer pago un mes después de la compra. Si el plan cobra el primer pago el mismo día de la compra, la serie es anticipada y la equivalencia cambia:
25,920 = 3,000 + 3,000 × (P/A, i, 8) ⇒ i = 1.0347 % mensual (13.15 % efectiva anual)
Pagar antes encarece el financiamiento implícito. Al revés, si el primer cargo llega 40 o 50 días después por la fecha de corte de la tarjeta, la tasa real es algo menor que la calculada. Leer el diagrama con cuidado es parte del problema.
El costo de oportunidad del efectivo
Pagar a meses deja el efectivo disponible para otra cosa. Para decidir, se descuentan los pagos a la tasa que ese dinero realmente puede ganar (la TREMA personal o del negocio):
Lo que no entra en la ecuación
- Cargos adicionales: comisiones o cuotas que el plan obligue a pagar se suman a la serie y suben la tasa implícita.
- Liquidez: para un negocio con poco efectivo, conservarlo puede valer más que la diferencia calculada.
- Impuestos: en una empresa, el momento de la deducción no cambia por pagar a meses, pero sí el momento de la salida de dinero.
Ejemplos hipotéticos con fines educativos. No constituyen asesoría financiera. Revisa siempre las condiciones de cada promoción.
Comprueba tu caso: en la calculadora elige «Tasa de interés (i)» entre un valor presente y pagos iguales. Escribe el precio de contado, el pago y el número de meses.
¿Contado o a meses? Decide tú
Dos equipos para un negocio y un costo de oportunidad: encuentra cuándo conviene cada opción. Puedes comprobar cada resultado en la calculadora.
Ejercicio 1. Un microscopio para un laboratorio escolar cuesta $14,400 a 6 meses sin intereses ($2,400 al mes) o $13,968 de contado (3 % de descuento). ¿Qué tasa implícita tiene el plan?
13,968 = 2,400 × (P/A, i, 6) ⇒ i = 0.8773 % mensual, es decir, 11.05 % efectivo anual.
Ejercicio 2. Si tu dinero rinde 0.7 % mensual, ¿cuánto valen hoy 18 pagos de $1,250?
1,250 × (P/A, 0.7 %, 18) = $21,071.09. Si el precio de contado fuera mayor que esa cifra, convendría pagar a plazos.
Ejercicio 3. Un compresor de $22,500 se ofrece a 15 meses sin intereses ($1,500 al mes) o con 7 % de descuento de contado ($20,925). ¿Cuál es la tasa implícita?
i = 0.9212 % mensual (11.63 % efectivo anual). Con un plazo más largo, el mismo tipo de descuento pesa menos por año que en un plan corto.
Preguntas sobre compras a plazos
¿Por qué la tasa implícita se calcula igual que una TIR?
Porque es la tasa que iguala a cero el valor presente de los flujos: una entrada equivalente (el precio de contado) y una serie de salidas (los pagos). Es exactamente la definición de TIR aplicada a la compra.
¿Con qué tasa comparo la tasa implícita?
Con lo que tu dinero gana de verdad con un riesgo parecido: un pagaré, Cetes o la TREMA de tu negocio. Si la tasa implícita es mayor, conviene pagar de contado.
¿Qué pasa con las comisiones o la anualidad de la tarjeta?
Si existen, súmalas al costo total del plan y repite el cálculo con el monto total pagado: la tasa implícita será mayor.